부가세 신고 기한 (1월·7월·예정신고)
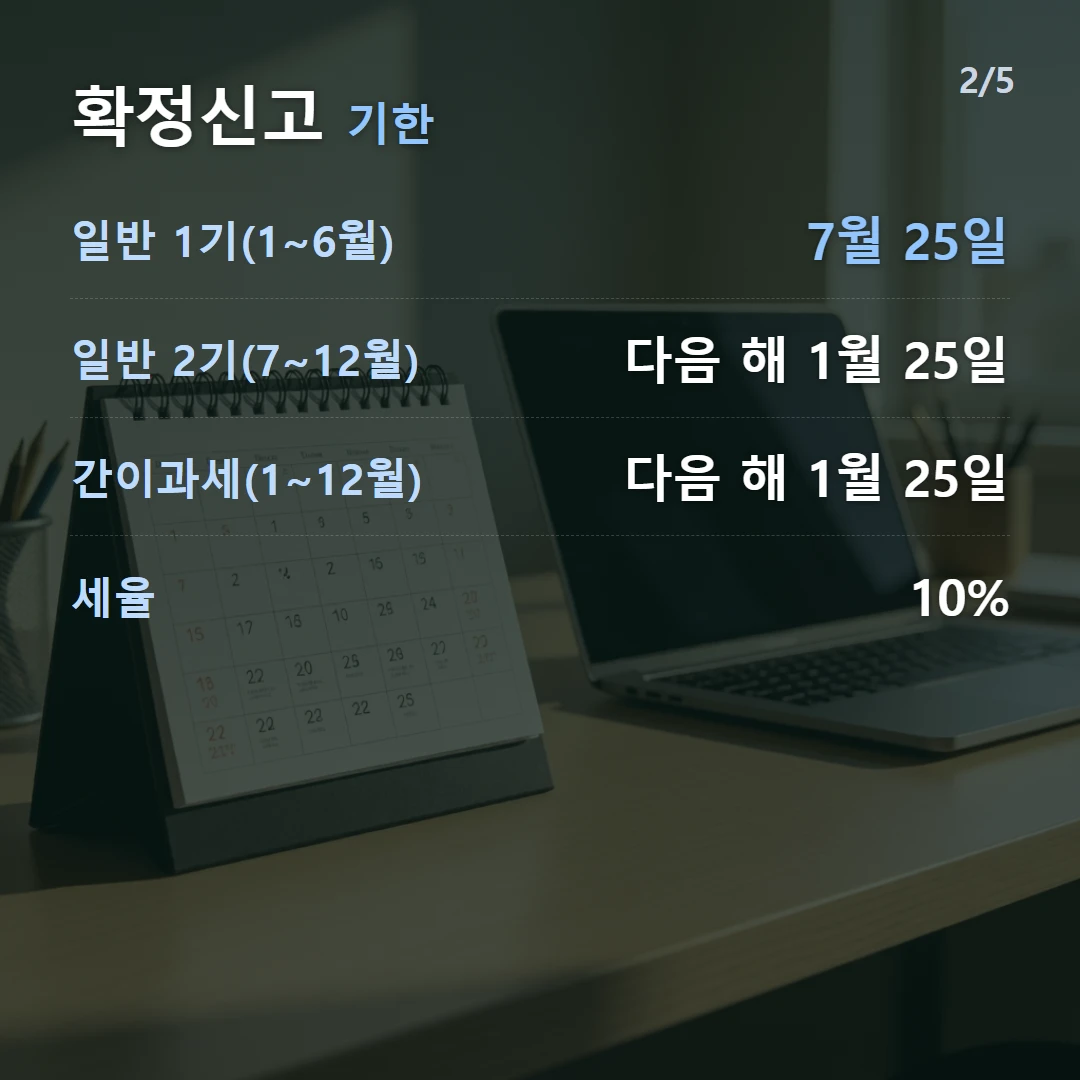
부가가치세는 일반과세자가 1기(16월)와 2기(712월)로 나눠 신고합니다. 1기는 7월 25일, 2기는 다음 해 1월 25일까지 확정신고·납부하며, 그 중간에 예정신고(또는 예정고지)가 있습니다. 간이과세자는 1년에 한 번 신고합니다. 세율은 10%입니다.
← 밀어서 넘기기 →
결론부터 — 과세기간과 기한이 조문에서 어떻게 나뉘나요?
기한 자체는 한 줄입니다. 제49조 제1항이 “각 과세기간에 대한 과세표준과 납부세액 또는 환급세액을 그 과세기간이 끝난 후 25일(폐업하는 경우 폐업일이 속한 달의 다음 달 25일) 이내에” 신고하라고 정합니다. 달라지는 것은 과세기간의 길이뿐입니다(제5조①).
| 구분 | 과세기간 | 확정신고·납부 기한 | 근거 |
|---|---|---|---|
| 일반과세 1기 | 1월 1일~6월 30일 | 7월 25일 | 법 제5조①2호 · 제49조① |
| 일반과세 2기 | 7월 1일~12월 31일 | 다음 해 1월 25일 | 법 제5조①2호 · 제49조① |
| 간이과세 | 1월 1일~12월 31일 | 다음 해 1월 25일 | 법 제5조①1호 · 제67조① |
| 폐업(공통) | 과세기간 개시일~폐업일 | 폐업일이 속한 달의 다음 달 25일 | 법 제5조③ · 제49조① |
| 신규 개업 | 사업 개시일(또는 등록 신청일)~과세기간 종료일 | 그 과세기간의 기한과 동일 | 법 제5조② |
신규 개업자가 흔히 틀리는 지점이 제5조 제2항 단서입니다. 사업 개시 전에 사업자등록을 신청했다면 과세기간 기산일이 개시일이 아니라 신청일입니다.
예정신고와 예정고지는 어떻게 다른가요?
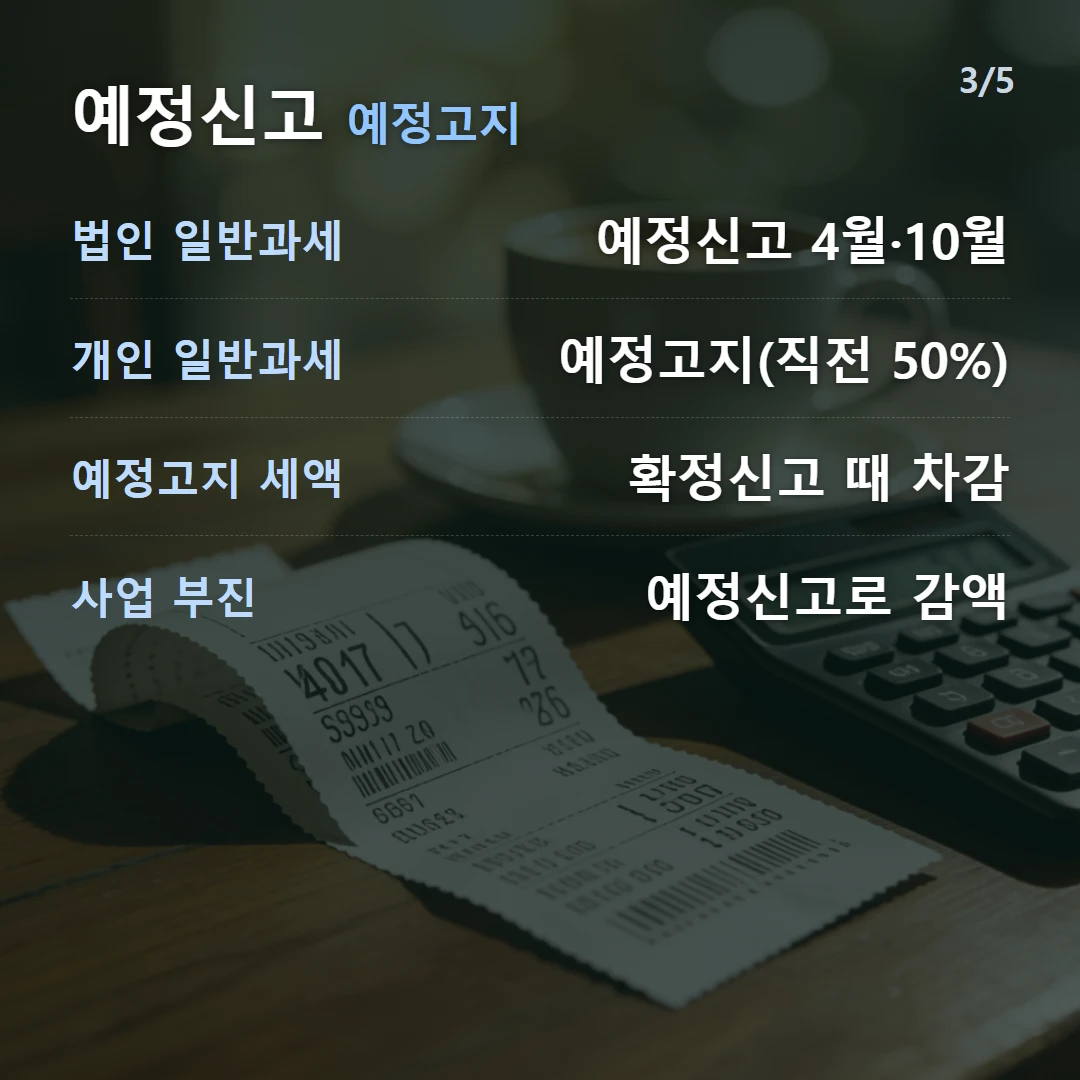
제48조 제1항은 1기는 1월 1일3월 31일, 2기는 7월 1일9월 30일을 예정신고기간으로 정하고 끝난 후 25일 이내(4월 25일·10월 25일)에 신고하라고 합니다. 그런데 같은 조 제3항이 개인사업자와 대통령령으로 정하는 법인사업자에 대해서는 신고 대신 세무서장이 고지하는 방식을 씁니다.
- 고지 금액은 직전 과세기간 납부세액의 50%(1천원 미만 절사)입니다
- 징수할 금액이 50만원 미만이면 고지하지 않습니다(제48조③ 단서 1호) — 직전 납부세액이 100만원 미만이면 예정고지가 아예 안 옵니다
- 간이과세자에서 그 과세기간 개시일 현재 일반과세자로 변경된 경우도 고지하지 않습니다(같은 단서 2호)
- 휴업·사업 부진으로 실적이 악화됐다면 제48조 제4항에 따라 직접 예정신고를 해서 줄여 낼 수 있고, 이때 고지 결정은 없었던 것으로 봅니다
- 납부한 예정고지·예정신고 세액은 제49조 제2항에 따라 확정신고 때 차감합니다
간이과세자에게도 비슷한 장치가 있습니다. 제66조 제1항은 1월 1일부터 6월 30일까지를 예정부과기간으로 두고 직전 과세기간 납부세액의 50%를 7월 25일까지 징수하되, 50만원 미만이면 징수하지 않습니다. 예정부과기간에 세금계산서를 발급한 간이과세자는 제66조 제3항에 따라 신고 의무가 생깁니다.
← 밀어서 넘기기 →
숫자로 확인 — 상황별로 1년에 몇 번 내나요?
| 사업자 상황 | 4월 25일 | 7월 25일 | 10월 25일 | 다음 해 1월 25일 |
|---|---|---|---|---|
| 개인 일반과세, 직전 납부세액 400만원 | 예정고지 200만원 | 1기 확정(200만원 차감) | 예정고지 | 2기 확정 |
| 개인 일반과세, 직전 납부세액 80만원 | 고지 없음(40만원) | 1기 확정 전액 | 고지 없음 | 2기 확정 전액 |
| 법인 일반과세 | 예정신고 | 1기 확정 | 예정신고 | 2기 확정 |
| 간이과세, 직전 납부세액 120만원 | — | 예정부과 60만원 | — | 확정신고(60만원 차감) |
| 간이과세, 직전 납부세액 70만원 | — | 징수 없음(35만원) | — | 확정신고 전액 |
두 번째 줄과 다섯째 줄이 같은 이유로 비어 있습니다 — 제48조 제3항 단서 제1호와 제66조 제1항 단서 제1호의 50만원 미만 미징수 규정입니다. 직전 납부세액이 100만원에 못 미치면 중간 고지가 오지 않으므로, 연 1~2회만 준비하면 됩니다.
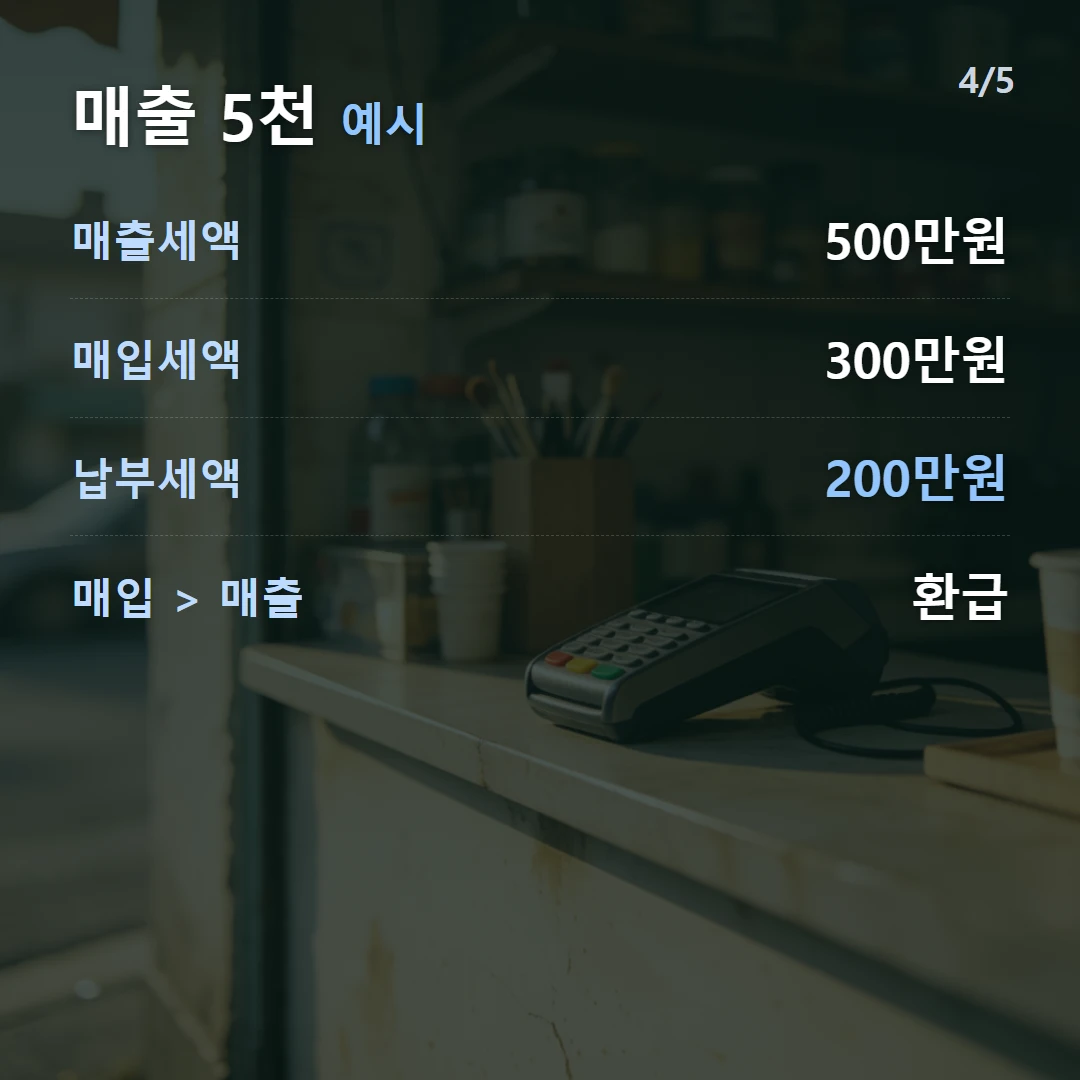
세액 자체는 간단합니다. 분기 공급가액 5,000만원, 매입 3,000만원인 일반과세자라면,
- 매출세액 = 5,000만 × 10% = 500만원
- 매입세액 = 3,000만 × 10% = 300만원(기업업무추진비·비영업용 승용차 등은 제외)
- 납부세액 = 500만 − 300만 = 200만원
- 매입세액이 매출세액보다 크면 그 차액을 환급받습니다
기한을 넘기면 얼마나 붙나요?
| 가산세 | 산식 | 근거 |
|---|---|---|
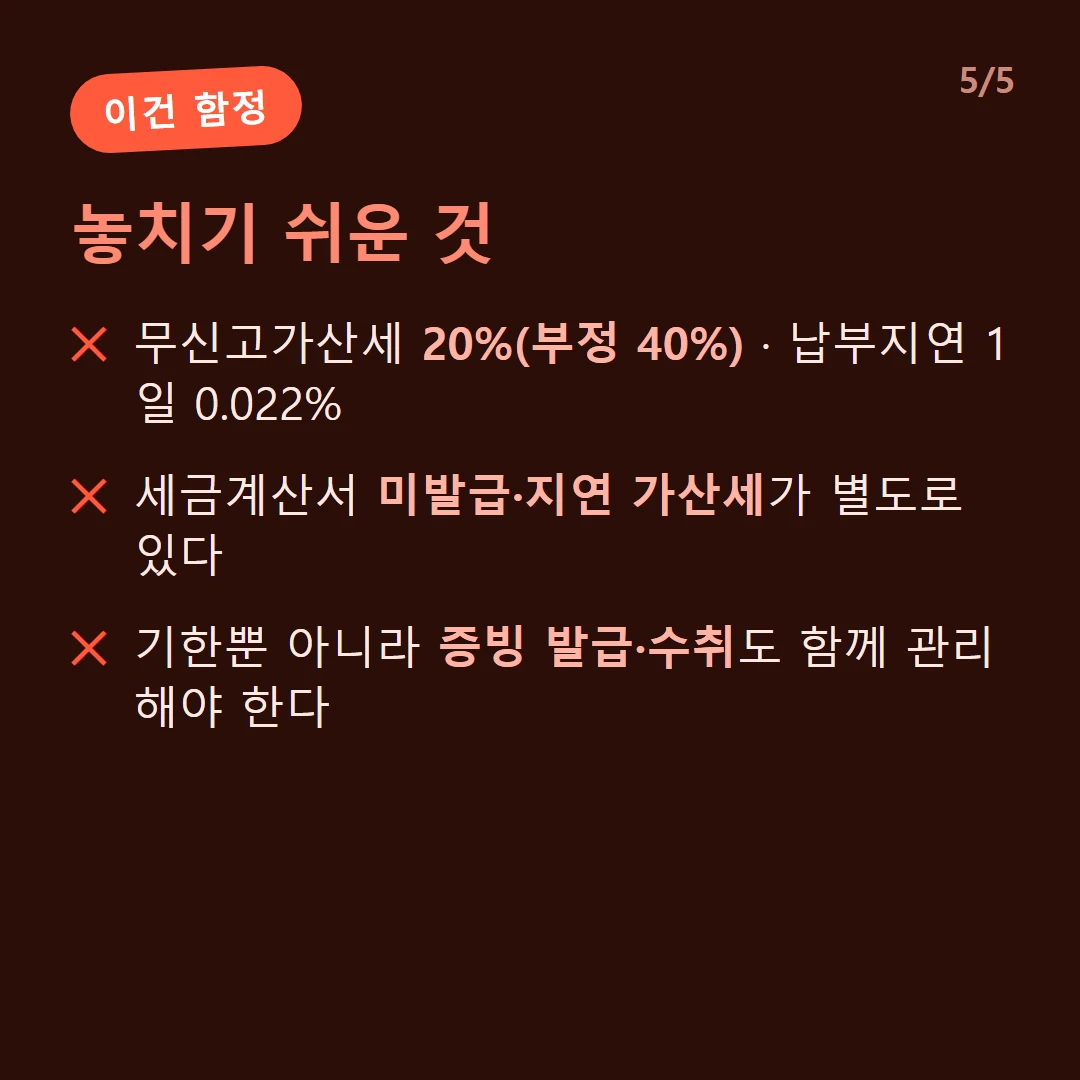
| 무신고가산세 | 무신고납부세액 × 20%(부정행위 40%) | 국세기본법 제47조의2① |
| 납부지연가산세 | 미납세액 × 지연일수 × 1일 10만분의 22(0.022%) | 국기법 제47조의4①1호 |
| 세금계산서 지연발급 | 공급가액의 1% | 부가법 제60조②1호 |
| 세금계산서 미발급 | 공급가액의 2%(전자 의무자가 종이 발급 시 1%) | 부가법 제60조②2호 |
| 매출처별 세금계산서합계표 미제출 | 공급가액의 0.5% | 부가법 제60조⑥1호 |
납부세액 500만원을 신고·납부하지 않고 60일이 지났다면,
- 무신고가산세 = 500만 × 20% = 100만원
- 납부지연가산세 = 500만 × 0.022% × 60일 = 6만 6,000원
- 합계 106만 6,000원 → 총 부담 606만 6,000원
- 여기에 세금계산서를 발급하지 않았다면 공급가액의 2%가 별도로 더 붙습니다
부가세가 다른 세목과 다른 점이 4번입니다. 소득세는 대체로 기한과 세액만 보면 되지만, 부가세는 거래 증빙 자체에 가산세가 걸려 있어 기한을 지켜도 세금계산서 발급·전송을 놓치면 별도로 물립니다.
놓치기 쉬운 예외
- 25일이 공휴일·토요일이면 다음 영업일까지입니다 — 국세기본법 제5조의 기한 특례가 적용됩니다.
- 예정신고한 부분은 확정신고에서 빼고 신고합니다 — 제49조 제1항 단서. 이미 신고한 과세표준과 납부세액을 확정신고서에 다시 적지 않습니다.
- 조기환급 신고를 했다면 그 부분도 제외합니다 — 제49조 제1항 단서가 제59조 제2항에 따른 조기환급 신고분을 함께 제외합니다.
- 폐업 신고와 부가세 신고는 별개입니다 — 폐업 신고를 해도 다음 달 25일까지 확정신고를 따로 해야 합니다.
- 간이과세자도 세금계산서를 발급했다면 7월에 신고해야 합니다 — 제66조 제3항은 “신고할 수 있다”가 아니라 “신고하여야 한다”입니다.
신고할 때 챙길 것
- 과세기간 종료일 기준으로 25일을 달력에 표시한다(7월 25일 · 1월 25일)
- 직전 과세기간 납부세액이 100만원을 넘는지 확인해 예정고지 여부를 예상한다
- 사업이 부진하면 제48조 제4항의 예정신고로 바꿔 낼지 판단한다
- 매출·매입처별 세금계산서합계표를 신고서와 함께 제출한다(제54조)
- 예정고지·예정신고로 이미 낸 세액을 확정신고서에서 차감했는지 확인한다
- 폐업했다면 폐업일이 속한 달의 다음 달 25일을 따로 챙긴다
매출·매입으로 납부할 부가세를 계산하려면 부가가치세 계산기를 이용하세요.
자주 묻는 질문
부가세는 언제 신고하나요?
부가가치세법 제5조 제1항이 일반과세자의 과세기간을 1기(1월 1일~6월 30일)와 2기(7월 1일~12월 31일)로 나누고, 제49조 제1항이 과세기간이 끝난 후 25일 이내에 확정신고하도록 정합니다. 간이과세자는 과세기간이 1년(1월 1일~12월 31일)이라 다음 해 1월 25일까지 한 번만 신고합니다.
폐업하면 신고 기한이 언제인가요?
제49조 제1항 괄호가 폐업일이 속한 달의 다음 달 25일로 정합니다. 간이과세자도 제67조 제1항에 같은 규정이 있습니다. 예를 들어 3월 20일 폐업이면 4월 25일까지 신고·납부해야 합니다.
예정고지는 얼마가 나오나요?
제48조 제3항은 직전 과세기간 납부세액의 50%(1천원 미만 절사)로 결정해 예정신고기간이 끝난 후 25일까지 징수한다고 정합니다. 다만 같은 항 단서 제1호에 따라 징수할 금액이 50만원 미만이면 고지 자체가 나오지 않습니다.
사업이 부진한데도 예정고지대로 내야 하나요?
아닙니다. 제48조 제4항은 휴업 또는 사업 부진으로 사업실적이 악화된 경우 등 대통령령으로 정하는 사유가 있는 사업자는 직접 예정신고를 하고 그 세액을 납부할 수 있게 하며, 이 경우 예정고지 결정은 없었던 것으로 봅니다.
간이과세자도 7월에 내는 게 있나요?
있습니다. 제66조 제1항은 1월 1일부터 6월 30일까지를 예정부과기간으로 두고 직전 과세기간 납부세액의 50%를 7월 25일까지 징수하도록 정합니다. 50만원 미만이면 징수하지 않으며, 예정부과기간에 세금계산서를 발급한 간이과세자는 제66조 제3항에 따라 직접 신고해야 합니다.
기한을 넘기면 가산세가 얼마나 붙나요?
국세기본법 제47조의2에 따른 무신고가산세 20%(부정행위 40%)와 제47조의4에 따른 납부지연가산세 1일 10만분의 22가 함께 붙습니다. 부가세는 여기에 부가가치세법 제60조의 세금계산서 관련 가산세가 별도로 더해지는 것이 특징입니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.