부가세 환급받는 법 (일반·조기환급)
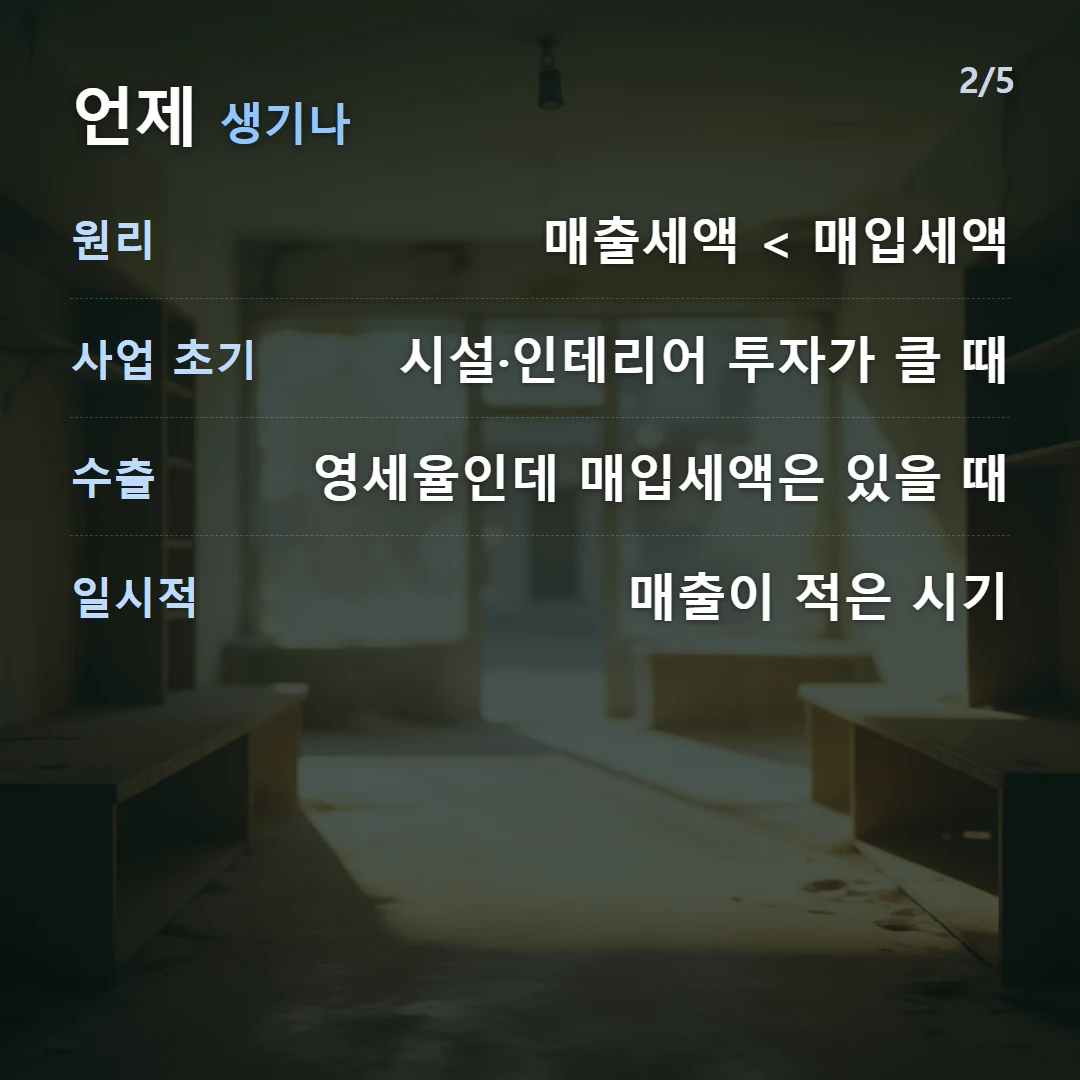
부가세 환급은 매입세액이 매출세액보다 많을 때 그 차액을 돌려받는 것입니다(부가가치세법 제59조). 초기 시설투자나 수출(영세율) 사업에서 자주 발생하며, 일반환급은 확정신고 후 30일, 조기환급 대상은 15일 이내에 지급됩니다.
← 밀어서 넘기기 →
결론부터 — 환급은 언제, 며칠 안에 나오나요?
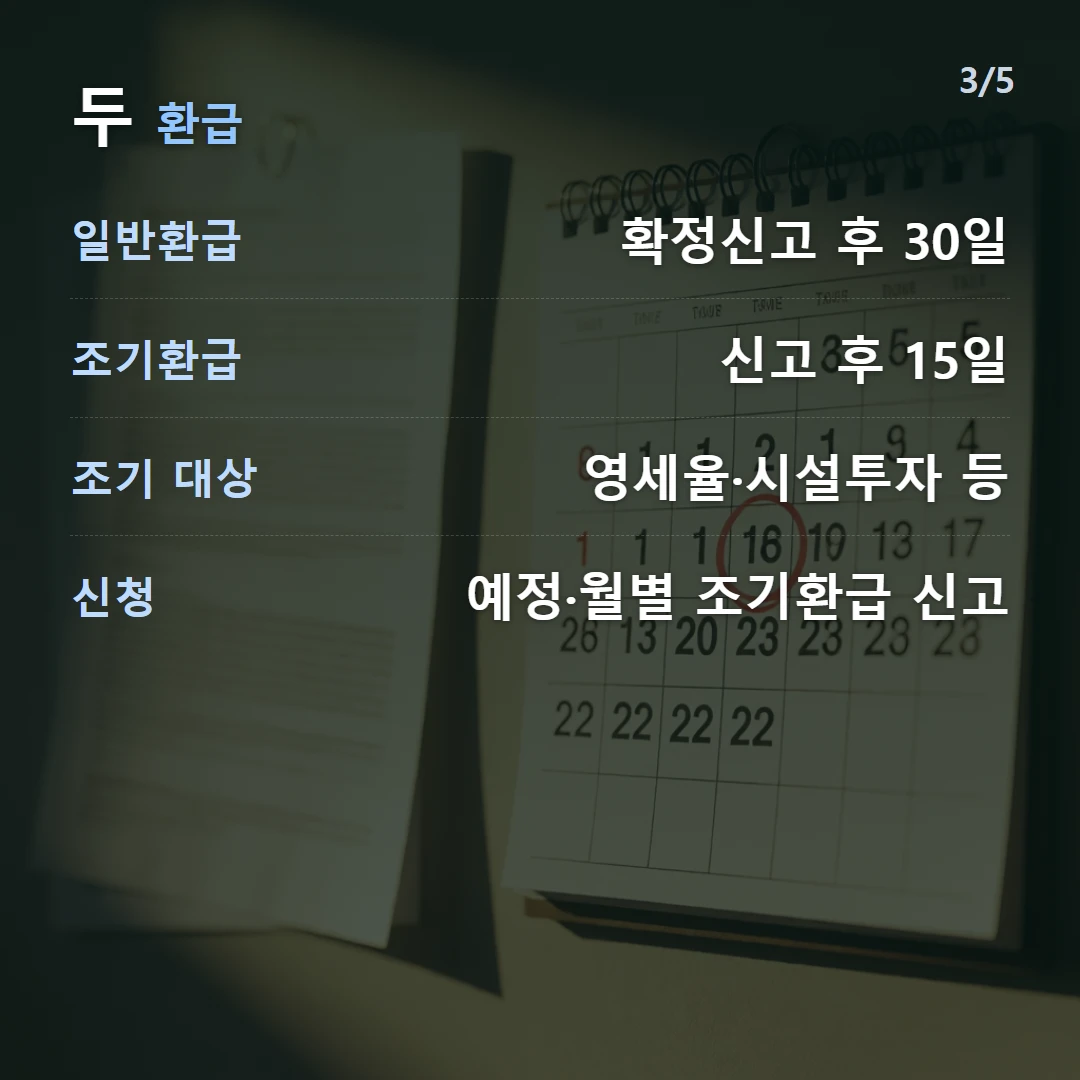
제59조 제1항이 한 문장으로 정리합니다. “납세지 관할 세무서장은 각 과세기간별로 그 과세기간에 대한 환급세액을 확정신고한 사업자에게 그 확정신고기한이 지난 후 30일 이내(제2항 각 호에 해당하는 경우에는 15일 이내)에 환급하여야 한다.”
| 구분 | 신고 시점 | 환급 시기 | 근거 |
|---|---|---|---|
| 일반환급 | 확정신고(7월 25일 · 1월 25일) | 확정신고기한 후 30일 이내 | 법 제59조① |
| 조기환급(예정신고) | 예정신고(4월 25일 · 10월 25일) | 예정신고기한 후 15일 이내 | 영 제107조① |
| 조기환급(월별·2개월) | 조기환급기간 종료 후 25일 이내 | 조기환급신고기한 후 15일 이내 | 영 제107조④ |
| 간이과세자 | 확정신고(1월 25일) | 환급 없음 | 법 제63조⑥ |
일반환급의 기산점이 “확정신고일”이 아니라 “확정신고기한” 이라는 점이 중요합니다. 1기분을 7월 10일에 일찍 신고해도 30일은 7월 25일부터 세므로, 서둘러 신고한다고 환급이 당겨지지는 않습니다. 앞당기려면 뒤에서 볼 조기환급 경로를 써야 합니다.
조기환급은 누가 받을 수 있나요?
제59조 제2항이 세 가지만 열거합니다. 목록에 없으면 아무리 환급액이 커도 조기환급 대상이 아닙니다.
- 영세율 적용 — 제21조(수출하는 재화), 제22조(용역의 국외공급), 제23조(외국항행용역), 제24조(외화 획득 재화·용역)에 해당하는 경우
- 사업 설비 투자 — 대통령령으로 정하는 사업 설비를 신설·취득·확장 또는 증축하는 경우. 시행령 제107조 제2항이 그 사업 설비를 소득세법 시행령 제62조·법인세법 시행령 제24조에 따른 감가상각자산으로 정의합니다
- 재무구조개선계획 이행 중 — 시행령 제107조 제7항이 조세특례제한법 시행령 제34조의 승인권자가 승인한 계획을 이행 중인 경우로 한정합니다
2번의 정의가 실무에서 갈림길입니다. 감가상각자산이어야 하므로 건물·기계·비품·차량 같은 자산 취득은 되지만, 소모품이나 원재료를 대량 매입해 환급세액이 생긴 경우는 조기환급이 아니라 일반환급입니다.
← 밀어서 넘기기 →
숫자로 확인 — 같은 600만원을 언제 받나요?
3월에 인테리어·주방설비로 공급가액 8,000만원(매입세액 800만원)을 쓰고, 1분기 매출세액이 200만원인 음식점을 가정합니다. 환급세액은 어느 경로로 가든 600만원으로 같지만, 손에 들어오는 날짜가 다릅니다.
| 경로 | 신고 기한 | 환급 기한 | 3월 지출 기준 대기 |
|---|---|---|---|
| 3월분 월별 조기환급 | 4월 25일 | 5월 10일경(신고기한 후 15일) | 약 1개월 반 |
| 1분기 예정 조기환급 | 4월 25일 | 5월 10일경(예정신고기한 후 15일) | 약 1개월 반 |
| 1기 확정신고(일반환급) | 7월 25일 | 8월 24일경(확정신고기한 후 30일) | 약 4개월 반 |
| 간이과세자였다면 | 다음 해 1월 25일 | 환급 없음 | — |
같은 600만원인데 조기환급을 쓰면 약 3개월 먼저 들어옵니다. 창업 직후 현금이 가장 마른 시기라 이 3개월의 무게가 큽니다. 마지막 줄이 간이과세와 일반과세를 고를 때 결정적인 이유이기도 합니다 — 간이과세자는 제63조 제6항 때문에 800만원을 썼어도 환급이 0원입니다.
환급세액 자체는 단순합니다.
- 매출세액 = 200만원
- 공제 가능 매입세액 = 800만원(기업업무추진비·비영업용 승용차·토지 관련분은 제외)
- 납부세액 = 200만 − 800만 = 마이너스 600만원
- 따라서 600만원 환급
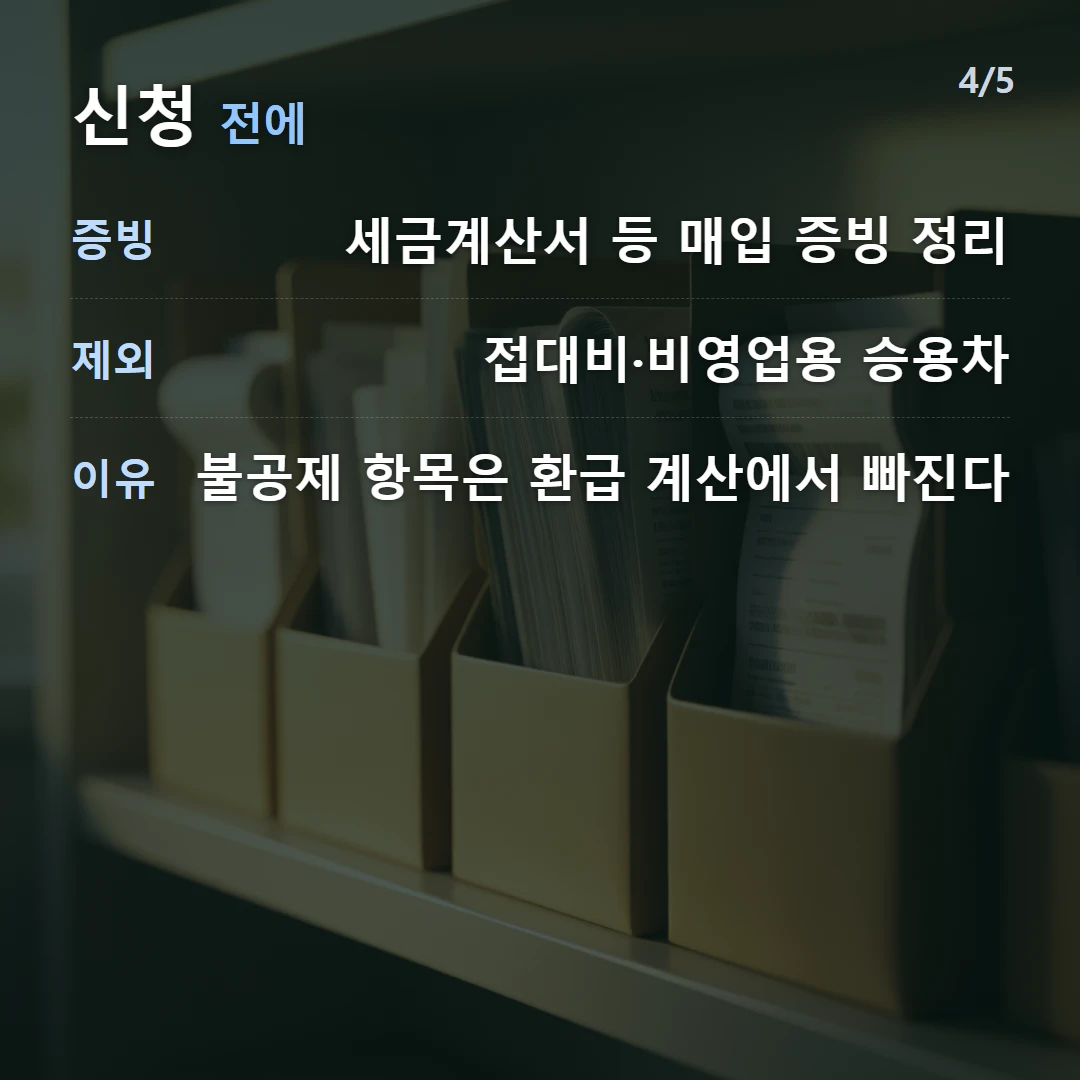
3번에서 불공제 항목을 걸러 내지 않으면 환급 신청액이 부풀려집니다. 예컨대 800만원 중 2,000cc 승용차 구입분 150만원이 섞여 있었다면 실제 환급액은 450만원이고, 150만원은 나중에 가산세와 함께 추징됩니다.
조기환급 신고는 어떻게 하나요?
- 조기환급기간을 정합니다 — 예정신고기간 중 또는 과세기간 최종 3개월 중 매월 또는 매 2월(영 제107조④)
- 그 기간이 끝난 날부터 25일 이내에 영세율 등 조기환급신고서를 제출합니다
- 신고서에는 과세표준·환급세액과 그 계산근거, 매출·매입처별 세금계산서합계표를 첨부합니다(영 제107조⑤)
- 영세율이라면 제101조 제1항 표의 구분에 따른 서류(수출실적명세서 등)를, 시설투자라면 건물 등 감가상각자산 취득명세서를, 재무구조개선계획 이행자라면 재무구조개선계획서를 붙입니다(영 제107조③ 단서·⑤ 단서)
- 신고기한이 지난 후 15일 이내에 환급됩니다
- 이미 조기환급 신고한 부분은 확정신고서에 다시 적지 않습니다(법 제49조① 단서)
제107조 제6항은 조기환급신고서와 함께 매출·매입처별 세금계산서합계표를 냈다면 제54조 제1항의 제출 의무도 이행한 것으로 봅니다. 같은 서류를 두 번 낼 필요가 없다는 뜻입니다.
놓치기 쉬운 예외
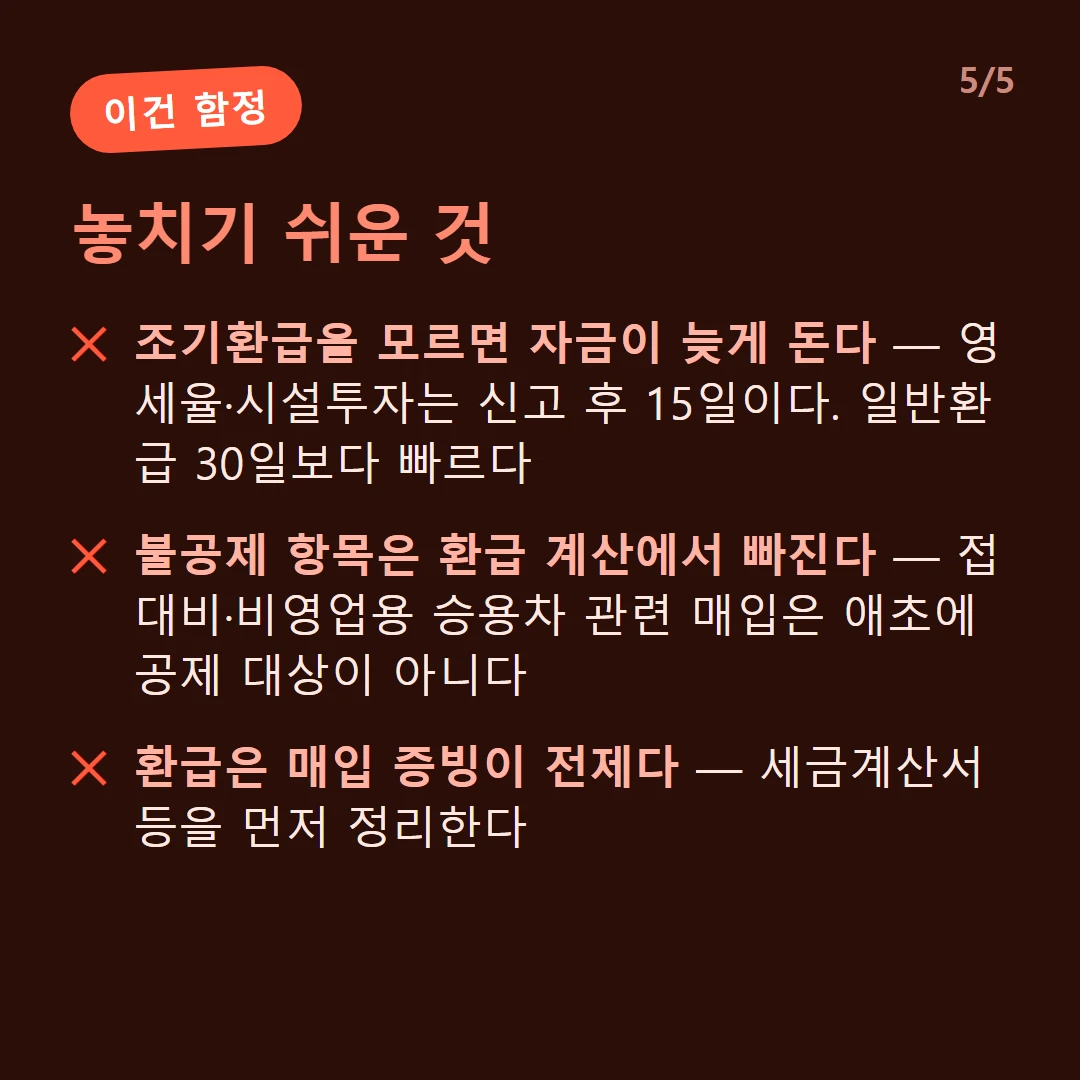
- 환급은 “신고한 사업자”에게만 나옵니다 — 제59조 제1항. 환급세액이 있어도 신고를 하지 않으면 자동으로 들어오지 않습니다.
- 조기환급 사유가 하나만 있어도 그 과세기간 환급세액 전부가 대상입니다 — 시설투자분만 따로 떼어 계산하는 것이 아니라 그 기간 환급세액 전체가 15일 기한을 탑니다.
- 사업자등록 전 매입은 원칙적으로 불공제 — 제39조 제1항 제8호. 다만 단서가 공급시기가 속한 과세기간 종료 후 20일 이내 등록 신청분을 구제합니다. 개업 준비 지출이 큰 사업일수록 등록 신청 시점이 환급액을 좌우합니다.
- 과다환급은 추징 대상입니다 — 부가가치세법 제60조의 여러 가산세는 “납부세액에 더하거나 환급세액에서 뺀다”는 형식이라 환급 국면에서도 그대로 작동합니다.
- 고액 환급은 사후 검증을 받을 수 있습니다 — 첨부서류와 계약서·이체내역이 일치하도록 미리 정리해 두는 편이 낫습니다.
환급 신청 전에 챙길 것
- 이번 과세기간에 감가상각자산 취득이 있었는지부터 확인한다(조기환급 여부가 여기서 갈림)
- 매입세액에서 불공제 항목을 먼저 걸러 낸다
- 매입 세금계산서의 필요적 기재사항과 전송 여부를 확인한다
- 조기환급이면 건물 등 감가상각자산 취득명세서에 설비예정일자·설비일자까지 적는다
- 영세율이면 수출실적명세서 등 첨부서류를 함께 준비한다
- 확정신고 때 이미 조기환급받은 부분을 중복 기재하지 않는다
매입·매출로 환급 여부를 확인하려면 부가가치세 계산기를 이용하세요.
자주 묻는 질문
부가세는 어떤 경우에 환급받나요?
매입세액이 매출세액보다 커서 환급세액이 생긴 과세기간에 받습니다. 부가가치세법 제59조 제1항은 그 환급세액을 확정신고한 사업자에게 확정신고기한이 지난 후 30일 이내에 환급하도록 정합니다.
조기환급 대상은 누구인가요?
제59조 제2항이 세 가지만 듭니다. 제21조부터 제24조까지의 영세율을 적용받는 경우, 대통령령으로 정하는 사업 설비를 신설·취득·확장·증축하는 경우, 대통령령으로 정하는 재무구조개선계획을 이행 중인 경우입니다.
조기환급은 얼마나 빨리 받나요?
제59조 제1항 괄호와 시행령 제107조 제1항·제4항이 15일 이내로 정합니다. 예정신고분은 예정신고 기한이 지난 후 15일 이내, 월별·2개월 단위 조기환급기간 신고분은 그 조기환급신고기한이 지난 후 15일 이내입니다.
조기환급을 월 단위로도 받을 수 있나요?
됩니다. 시행령 제107조 제4항은 예정신고기간 중 또는 과세기간 최종 3개월 중 매월 또는 매 2월을 조기환급기간으로 삼아, 그 기간이 끝난 날부터 25일 이내에 신고하면 신고기한 후 15일 이내에 환급하도록 정합니다.
시설투자로 조기환급을 받으려면 무엇을 내야 하나요?
시행령 제107조 제3항 단서가 건물 등 감가상각자산 취득명세서를 신고서에 첨부하도록 정합니다. 여기에 사업 설비의 종류·용도·설비예정일자·설비일자와 공급받은 재화·용역 및 그 매입세액을 적습니다. 재무구조개선계획 이행자는 재무구조개선계획서를 냅니다.
간이과세자도 환급을 받을 수 있나요?
받을 수 없습니다. 부가가치세법 제63조 제6항은 간이과세자의 공제액 합계가 각 과세기간 납부세액을 초과하면 그 초과분은 없는 것으로 본다고 정합니다. 매입이 아무리 커도 납부세액이 0원까지만 줄어듭니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.