DSR 한도 늘리는 법과 예외 (만기·소득)
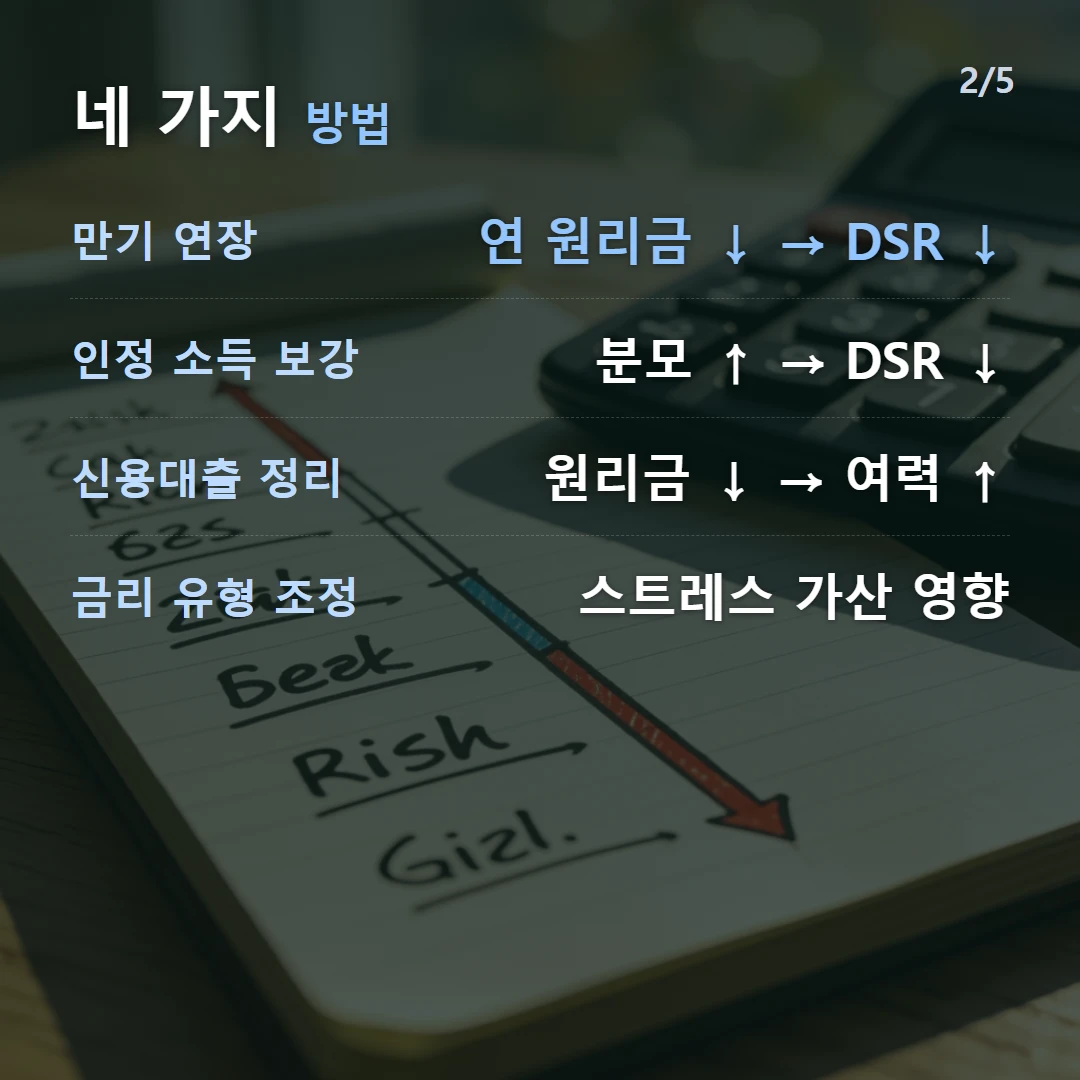
DSR 한도는 연간 원리금을 줄이거나 인정 소득을 늘리면 커집니다. 만기 연장으로 연 원리금을 낮추고, 소득 증빙을 보강하며, 기존 신용대출을 정리하는 것이 대표적입니다. 또한 일부 정책·소액·전세 대출은 DSR 적용에서 제외되거나 특례가 있습니다.
← 밀어서 넘기기 →
결론부터 — 방법은 넷이고, 효율은 네 배까지 차이 납니다
DSR = 연간 원리금 ÷ 연소득이므로 손댈 수 있는 곳은 분자와 분모 둘뿐입니다. 그런데 같은 노력·같은 돈을 넣었을 때 돌아오는 한도가 방법마다 크게 다릅니다.
아래 모든 계산은 연소득 6,000만원, DSR 40%, 주담대 만기 30년, 산정금리 4.5%, 신용대출 금리 6%·산정만기 5년을 가정했습니다. 이 조건에서 기준 한도는 394,722,318원입니다.
| 방법 | 투입 | 한도 증가 | 대가 |
|---|---|---|---|
| 마이너스통장 한도 4,000만원 감액 | 0원 | +152,621,765원 | 비상 자금 여력 상실 |
| 신용대출 1,000만원 상환 | 1,000만원 | +38,155,441원 | 현금 소진 |
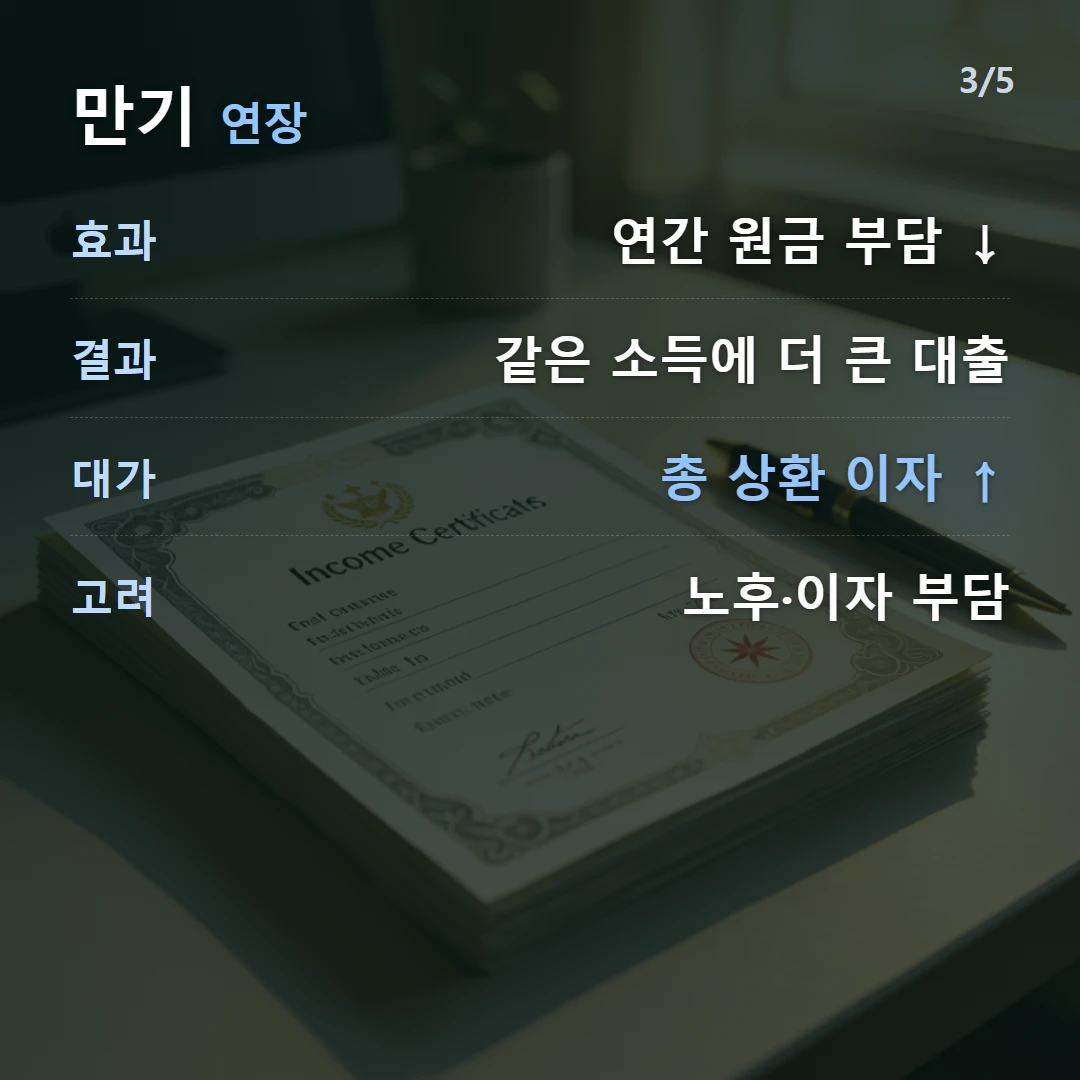
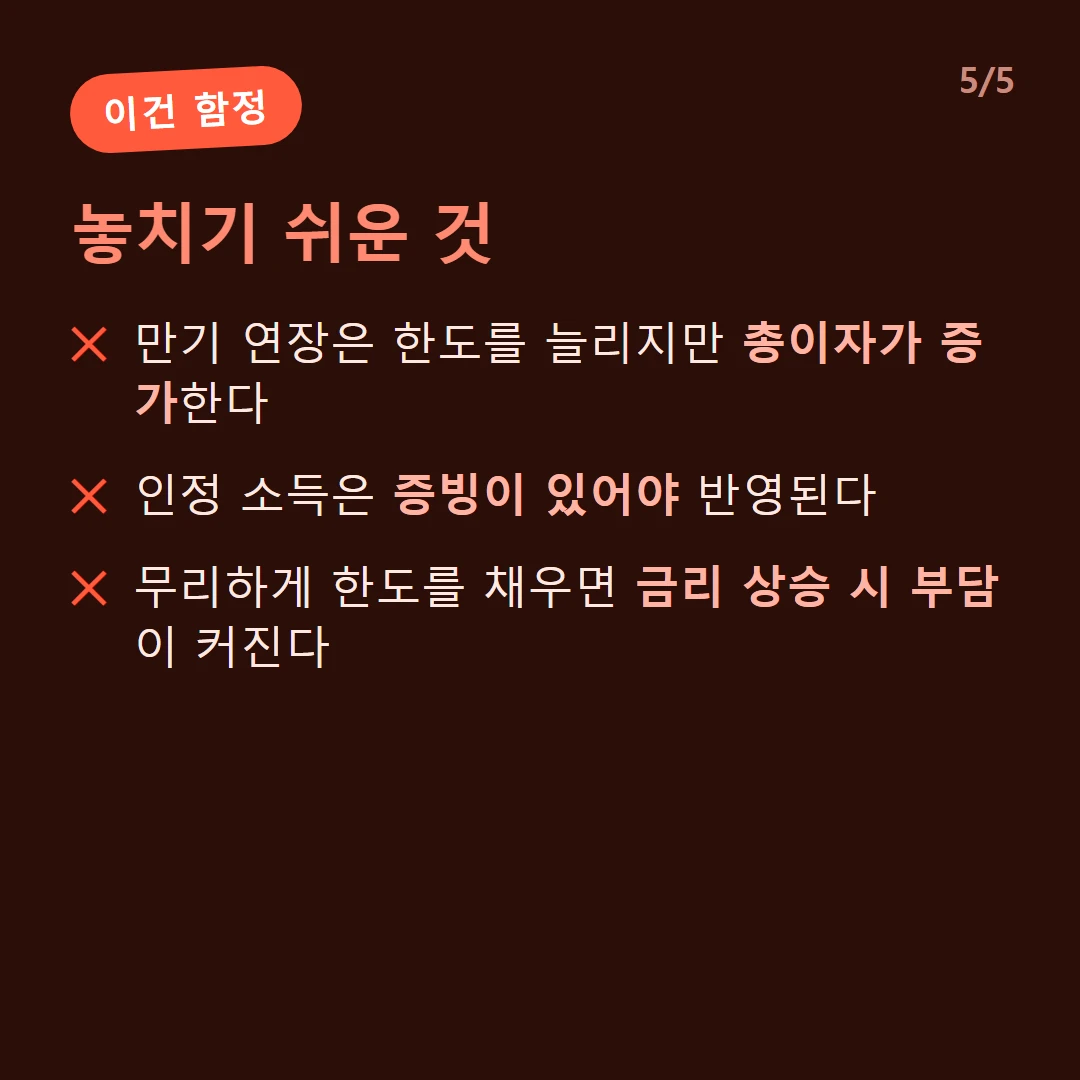
| 만기 30년 → 40년 | 0원 | +50,154,312원 | 총이자 +189,845,688원 |
| 인정 소득 +500만원 | 증빙 | +32,893,527원 | 증빙 가능해야 함 |
| 자기자금 1,000만원 투입 | 1,000만원 | (필요액 −1,000만원) | 현금 소진 |
맨 아랫줄과 두 번째 줄을 나란히 보면 요점이 보입니다. 같은 1,000만원이라도 신용대출을 갚는 데 쓰면 3,816만원어치, 계약금에 보태면 1,000만원어치입니다. 약 3.8배 차이입니다.
왜 신용대출 상환이 그렇게 효율이 좋나요?
산정만기의 길이가 다르기 때문입니다. 신용대출은 짧은 산정만기로 원금을 나누므로 연 원리금이 크게 잡히고, 주담대는 30년으로 나누므로 같은 원리금이 훨씬 큰 원금을 감당합니다. 즉 짧은 만기에서 해방된 원리금을 긴 만기로 환산하면 금액이 부풀어 오릅니다.
- 신용대출 1,000만원의 연 원리금 = 2,319,936원(5년 산정·6%)
- 이 금액이 DSR 분자에서 빠져 여력이 생김
- 같은 연 원리금을 30년·4.5% 주담대로 환산하면 38,155,441원
- 배수 = 38,155,441 ÷ 10,000,000 = 약 3.82배
- 금액을 늘려도 배수는 그대로 — 3,000만원을 갚으면 +114,466,324원
배수가 일정하다는 것이 실무적으로 중요합니다. 여윳돈이 얼마든 신용대출부터 갚는 것이 계약금에 보태는 것보다 항상 유리하다는 뜻이기 때문입니다(그 대출이 DSR에 잡히는 한).
← 밀어서 넘기기 →
돈 한 푼 안 드는 방법 — 쓰지 않는 한도 줄이기
실무에서는 마이너스통장을 사용액이 아니라 약정 한도 기준으로 산정하는 것이 일반적입니다. 그래서 잔고가 0원인 마이너스통장도 한도만큼 DSR을 먹고 있습니다.
| 마이너스통장 한도 | 연 원리금(5년 산정·6%) | 주담대 한도에 미치는 영향 |
|---|---|---|
| 5,000만원 | 11,599,681원 | 기준 |
| 3,000만원 | 6,959,809원 | +76,310,882원 |
| 1,000만원 | 2,319,936원 | +152,621,765원 |
| 해지 | 0원 | +190,777,206원 |
한도를 5,000만원에서 1,000만원으로 줄이는 것만으로 주담대 한도가 1억 5,262만원 늘어납니다. 돈이 들지 않고, 증빙도 필요 없고, 전화 한 통이나 앱에서 처리됩니다. 잃는 것은 비상시에 꺼내 쓸 여력뿐입니다. 어떤 대출이 어떤 방식으로 잡히는지는 DSR에 포함되는 대출에서 확인하세요.
만기 연장은 얼마를 주고 얼마를 가져가나요?
만기 연장은 돈이 들지 않아 가장 먼저 떠올리게 되지만, 지불은 나중에 이자로 합니다.
| 만기 | 한도 | 총이자 | 30년 대비 |
|---|---|---|---|
| 30년 | 394,722,318원 | 325,277,682원 | — |
| 35년 | 422,603,602원 | 417,396,398원 | 한도 +2,788만 / 이자 +9,212만 |
| 40년 | 444,876,630원 | 515,123,370원 | 한도 +5,015만 / 이자 +1억 8,985만 |
세 만기 모두 월 상환액은 200만원으로 같습니다(DSR 40%를 꽉 채운 값이므로). 늘어난 한도 1원당 약 3.79원의 이자를 더 냅니다. 그럼에도 만기 연장을 택할 만한 경우는 (가) 당장 한도가 부족해 거래 자체가 불가능할 때, (나) 3년 뒤 대환으로 조건을 바꿀 계획이 있을 때, (다) 중도상환을 전제로 만기만 길게 잡을 때입니다.
소득을 늘리는 쪽은 얼마나 되나요?
분모를 키우는 방식은 효과가 선형입니다. 같은 조건에서 인정 소득 1,000만원당 한도가 약 6,579만원 늘어납니다.
- 소득 +500만원 → 한도 +32,893,527원
- 소득 +1,000만원 → 한도 +65,787,053원
- 배우자와 소득을 합산해 공동 차주가 되면 두 사람 소득이 함께 반영된다
- 다만 공동 차주가 되면 상대방의 기존 대출도 함께 들어온다
- 인정 소득은 증빙이 있어야 반영된다 — 신고되지 않은 소득은 없는 소득이다
3번과 4번을 함께 봐야 합니다. 소득 합산이 언제 이득이고 언제 손해인지는 차주단위 DSR에서 부부 사례로 계산했습니다.
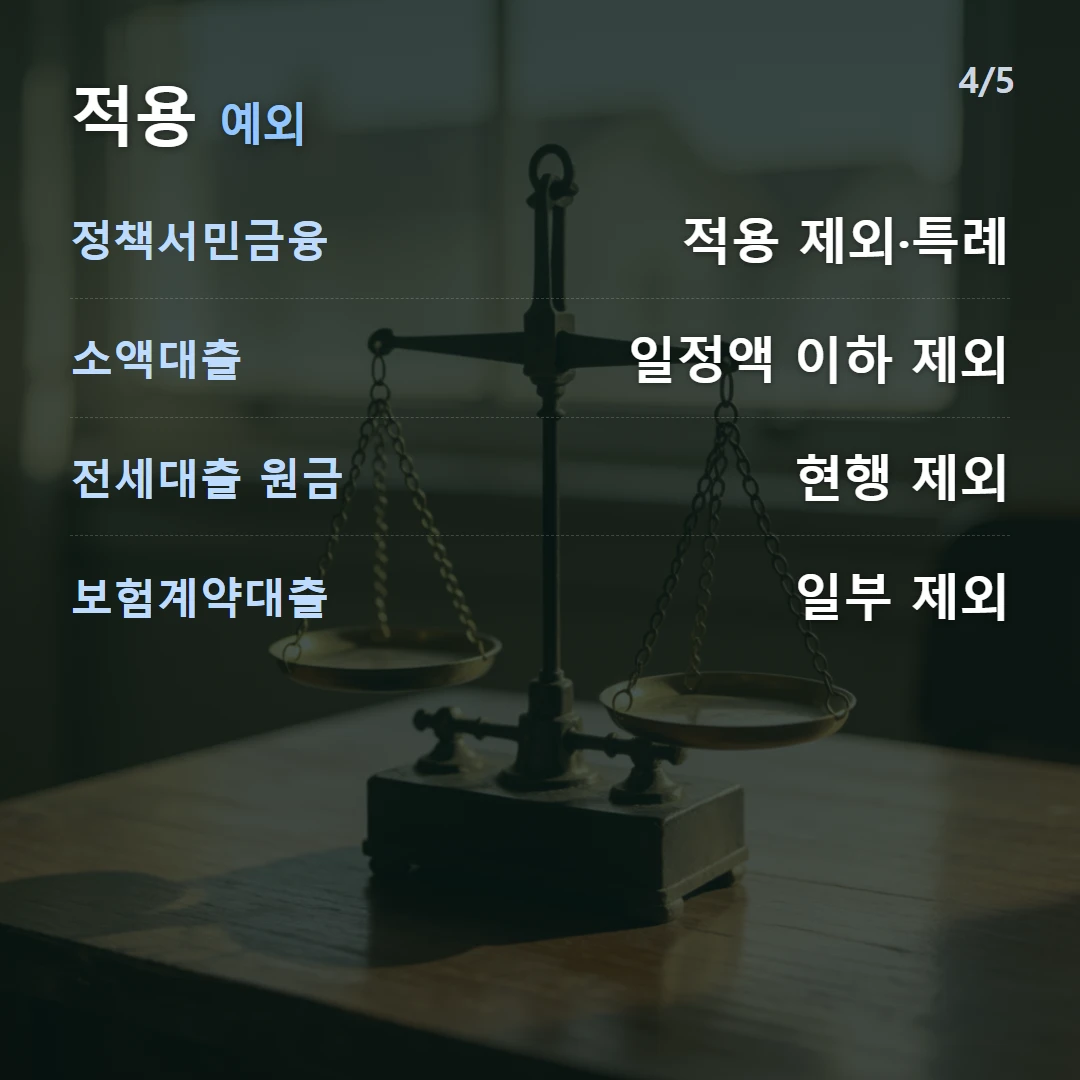
적용 예외는 어디에 적혀 있나요?
“이 대출은 DSR에서 빠진다”는 목록은 법률에 없습니다. 조문이 감독원장에게 넘긴 영역입니다.
은행업감독규정 제29조의2 제3항 — 담보인정비율, 총부채상환비율 및 총부채원리금상환비율의 산정방법 및 적용대상의 세부판단기준 등과 관련한 세부적인 사항은 감독원장이 정하는 바에 따른다.
상호저축은행업감독규정 제39조의2 제3항도 같습니다. 그래서 예외 목록은 이 글이 아니라 실행 시점의 세부기준과 거래 금융기관에서 확인해야 합니다. 널리 알려진 처리(전세자금대출 원금 제외 등)도 고정된 규칙이 아니라 그 시점의 기준일 뿐입니다. 정책 상품이라고 자동으로 빠지는 것도 아니어서, 디딤돌·보금자리론 같은 정책 주택담보대출은 금리가 낮을 뿐 한도 규제는 별도로 받습니다.
순서대로 해 볼 것
- 쓰지 않는 마이너스통장 한도부터 줄인다 — 비용 0원, 효과 최대
- 남은 대출을 연 원리금이 큰 순서로 줄 세우고 위에서부터 갚는다
- 여윳돈은 계약금이 아니라 신용대출 상환에 먼저 넣는다(약 3.8배)
- 누락된 인정 소득 증빙이 있는지 확인한다
- 그래도 모자라면 만기 연장을 검토하되 총이자를 함께 계산한다
- 스트레스 가산이 작은 금리 유형을 고르는 것도 한도를 움직인다
- 마지막으로 무리하게 한도를 채우지 않는다 — 금리가 2%p 올라도 버틸 금액인지 본다
만기·소득별 DSR 변화를 확인하려면 DSR 계산기를 이용하세요.
자주 묻는 질문
DSR 한도를 늘리는 방법은 무엇이 있나요?
비율 자체는 넘길 수 없으므로 분자(연간 원리금)를 줄이거나 분모(인정 소득)를 키우는 수밖에 없습니다. 만기 연장, 기존 대출 상환, 마이너스통장 한도 감액, 소득 증빙 보강이 실질적인 네 가지입니다. 각각 효과와 대가가 크게 다릅니다.
가장 효율이 좋은 방법은 무엇인가요?
여윳돈이 있다면 신용대출 상환이 압도적입니다. 연소득 6,000만원·주담대 30년·4.5% 기준으로 신용대출 1,000만원을 갚으면 주담대 한도가 약 3,816만원 늘어납니다. 같은 1,000만원을 자기자금으로 넣으면 필요 대출이 1,000만원 줄 뿐이라 효율이 약 3.8배 차이 납니다.
만기를 늘리면 무엇을 잃나요?
총이자입니다. 연소득 6,000만원·DSR 40%·4.5% 기준으로 만기를 30년에서 40년으로 늘리면 한도는 약 5,015만원 늘지만 총이자는 약 1억 8,985만원 늘어납니다. 늘어난 한도 1원당 약 3.79원의 이자를 더 내는 셈입니다.
쓰지 않는 마이너스통장도 한도를 깎나요?
실무에서는 사용액이 아니라 약정 한도를 기준으로 산정하는 것이 일반적입니다. 안 쓰는 한도 4,000만원을 줄이면 같은 조건에서 주담대 한도가 약 1억 5,262만원 늘어나는 계산이 나옵니다. 돈 한 푼 들이지 않고 가장 크게 움직이는 항목입니다.
DSR이 적용되지 않는 대출도 있나요?
일부 대출은 산정에서 제외되거나 특례가 있습니다. 다만 그 범위는 법률이 아니라 은행업감독규정 제29조의2 제3항에 따라 금융감독원장이 정하는 세부기준에 있어 수시로 바뀝니다. 적용 여부는 실행 시점에 거래 금융기관으로 확인해야 합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.