DSR vs DTI 차이 (원리금 vs 이자)
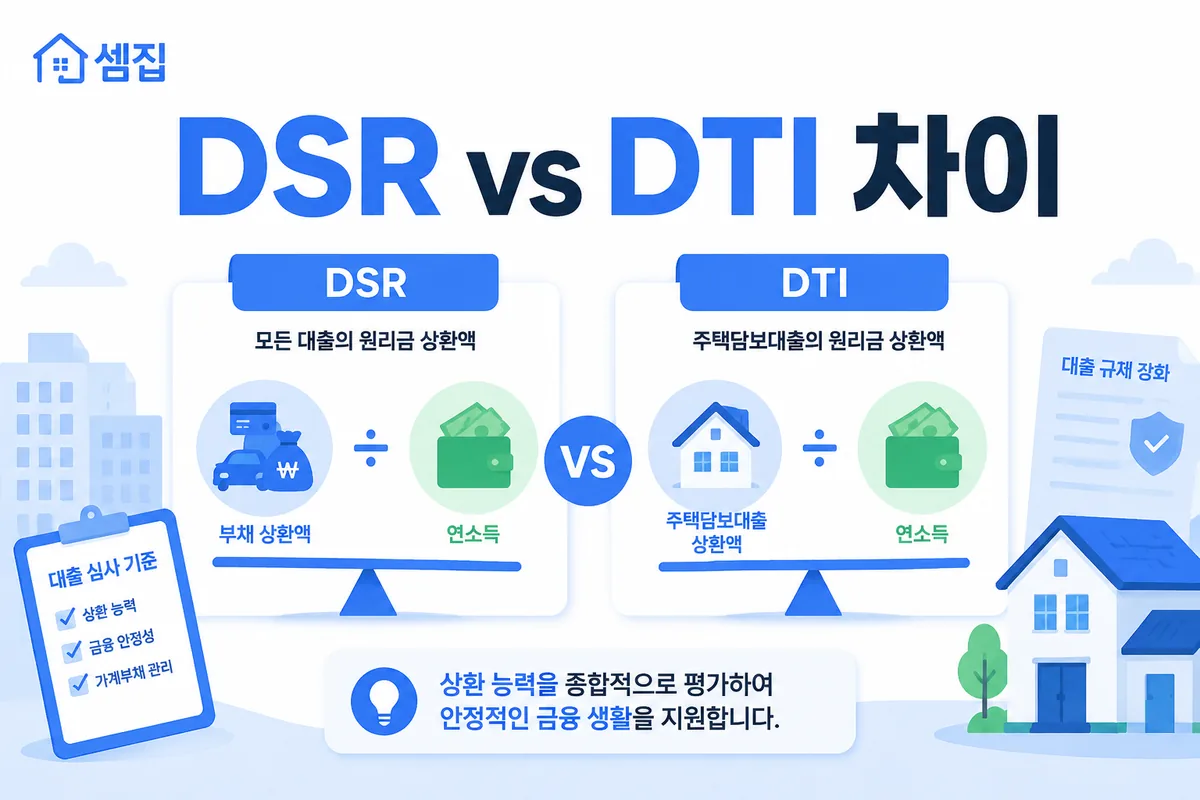
DSR과 DTI는 모두 소득 대비 상환 부담을 보는 지표지만 반영 범위가 다릅니다. DTI는 주택담보대출 원리금과 기타 대출의 이자만 보고, DSR은 모든 대출의 원리금을 봅니다. 그래서 DSR이 더 포괄적이고 한도가 보수적입니다.
← 밀어서 넘기기 →
결론부터 — 둘은 같은 조문에 나란히 적혀 있습니다
“DTI는 옛날 규제, 지금은 DSR”이라는 설명이 흔한데, 규정을 보면 셋이 함께 살아 있습니다.
은행업감독규정 제29조의2 제1항 — 은행은 주택관련 담보대출 취급 시 법 제34조에 따라 경영의 건전성이 유지되도록 별표6에서 정하는 담보인정비율, 총부채상환비율, 총부채원리금상환비율, 기타 주택담보대출 등의 취급 및 만기연장에 대한 제한 등을 준수하여야 한다.
여기서 총부채상환비율이 DTI, 총부채원리금상환비율이 DSR입니다. 같은 별표에서 함께 정해지고, 같은 조 제2항에 따라 감독원장이 긴급 시 셋 모두를 10퍼센트포인트 범위에서 가감조정할 수 있습니다. 상호저축은행업감독규정 제39조의2도 같은 세 비율을 나란히 적습니다.
실무에서 DSR이 먼저 걸리는 이유는 DTI가 폐지돼서가 아니라 DSR이 더 빡빡해서 먼저 닿기 때문입니다.
두 지표는 무엇이 다른가요?
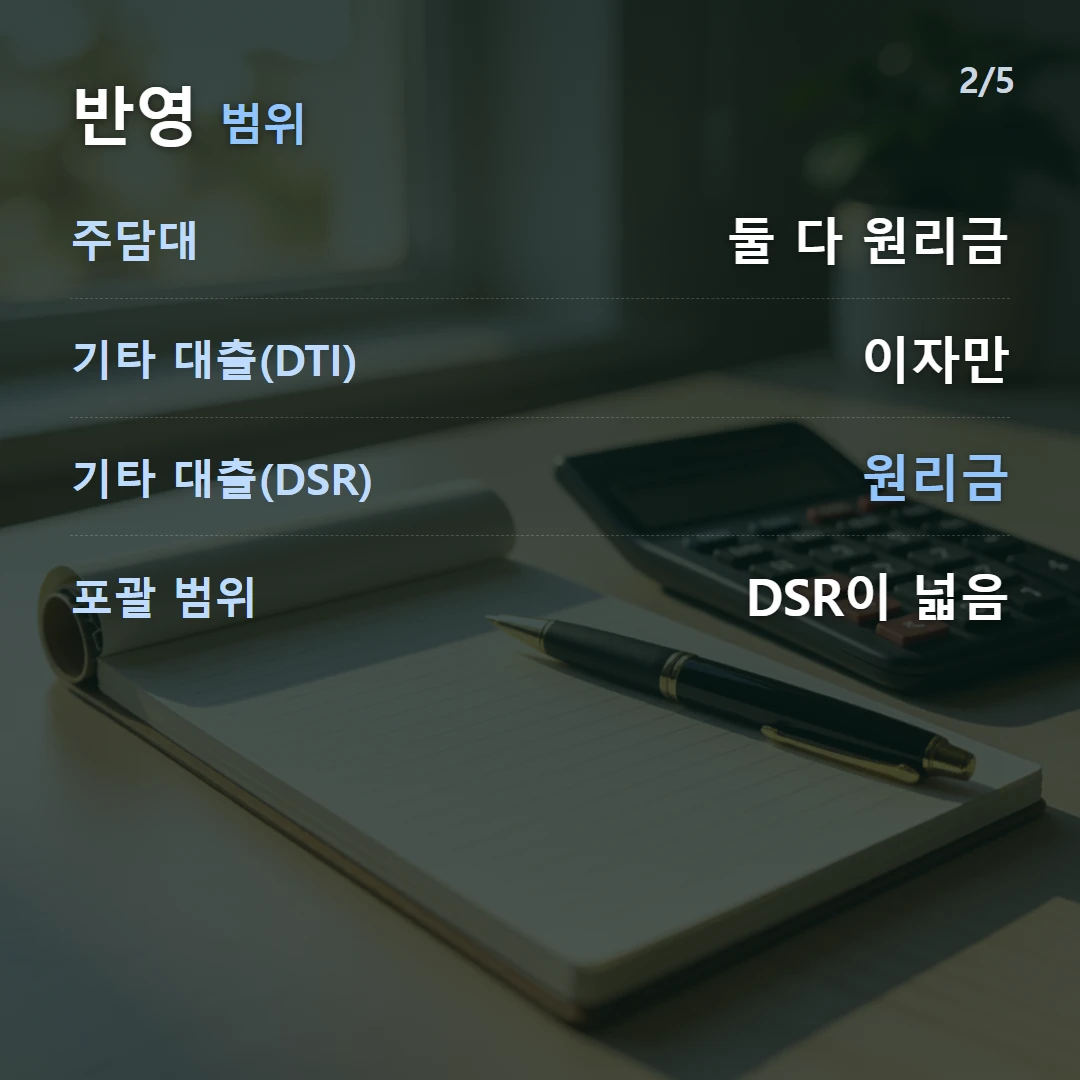
차이는 기타 대출을 세는 방법 하나뿐입니다.
| 구분 | DTI(총부채상환비율) | DSR(총부채원리금상환비율) |
|---|---|---|
| 주택담보대출 | 원리금 전액 | 원리금 전액 |
| 기타 대출 | 이자만 | 원리금(원금을 산정만기로 분할) |
| 기타 대출이 없을 때 | 두 값이 같음 | 두 값이 같음 |
| 산정만기의 영향 | 없음 | 있음 |
네 번째 줄이 잘 언급되지 않는 지점입니다. DTI는 기타 대출의 이자만 보므로 산정만기를 몇 년으로 잡든 결과가 변하지 않습니다. 반면 DSR은 산정만기가 짧아질수록 값이 치솟습니다. 어떤 대출이 몇 년으로 잡히는지는 DSR에 포함되는 대출에서 만기별 감도까지 계산했습니다.
← 밀어서 넘기기 →
숫자로 확인 — 기타 대출이 커질수록 벌어집니다
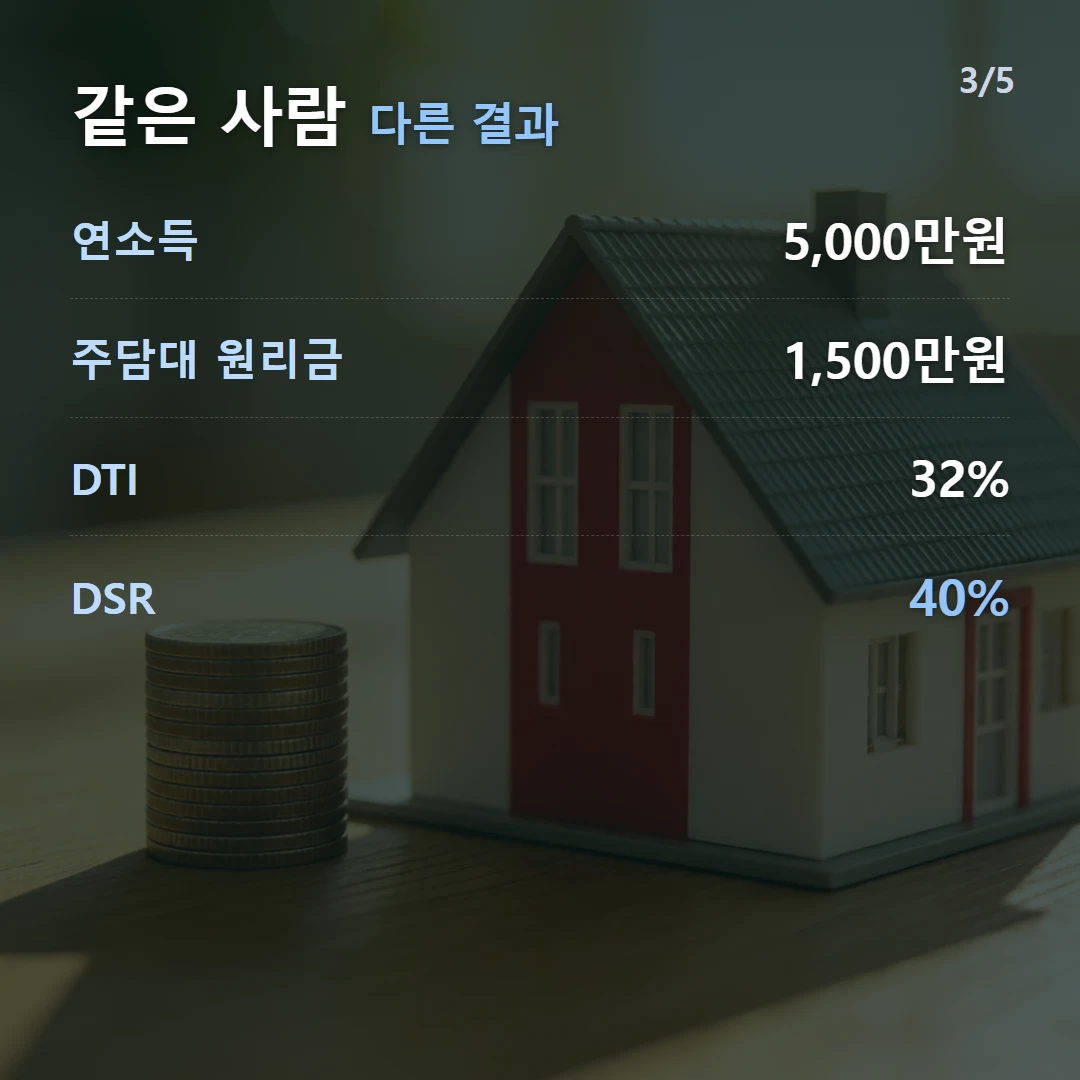
연소득 5,000만원, 주담대 연 원리금 1,500만원을 고정하고, 신용대출(연 6%, 산정만기 5년)만 늘려 보겠습니다.
| 신용대출 원금 | 연 이자 | 연 원리금 | DTI | DSR | 격차 |
|---|---|---|---|---|---|
| 없음 | 0원 | 0원 | 30.0% | 30.0% | 0.0%p |
| 1,000만원 | 600,000원 | 2,319,936원 | 31.2% | 34.6% | 3.4%p |
| 2,000만원 | 1,200,000원 | 4,639,872원 | 32.4% | 39.3% | 6.9%p |
| 3,000만원 | 1,800,000원 | 6,959,809원 | 33.6% | 43.9% | 10.3%p |
| 5,000만원 | 3,000,000원 | 11,599,681원 | 36.0% | 53.2% | 17.2%p |
| 7,000만원 | 4,200,000원 | 16,239,553원 | 38.4% | 62.5% | 24.1%p |
기타 대출이 없으면 두 값이 정확히 같고(30.0%), 늘어날수록 부채꼴처럼 벌어집니다. 신용대출 7,000만원에서 격차가 24.1%p까지 갑니다. 원인은 단순합니다. 이 조건에서 신용대출 1원의 연 이자는 0.06원이지만 연 원리금은 약 0.232원, 즉 약 3.9배로 잡히기 때문입니다.
어느 지점에서 한도에 걸리나요?
같은 조건에서 두 지표가 40%에 닿는 시점을 구하면 둘의 성격 차이가 분명해집니다.
| 지표 | 40%에 닿는 신용대출 원금 | 그때 다른 지표의 값 |
|---|---|---|
| DSR | 21,552,317원 | DTI 32.6% |
| DTI | 83,333,333원 | DSR 68.7% |
DSR은 신용대출 2,155만원에서 이미 한도인데, 그 시점의 DTI는 32.6%로 여유로워 보입니다. 반대로 DTI가 40%에 닿으려면 신용대출이 8,333만원이 되어야 하는데, 그때 DSR은 68.7%로 한참 전에 심사를 통과하지 못합니다. 실무에서 DTI 이야기가 잘 나오지 않는 이유가 이 숫자입니다.
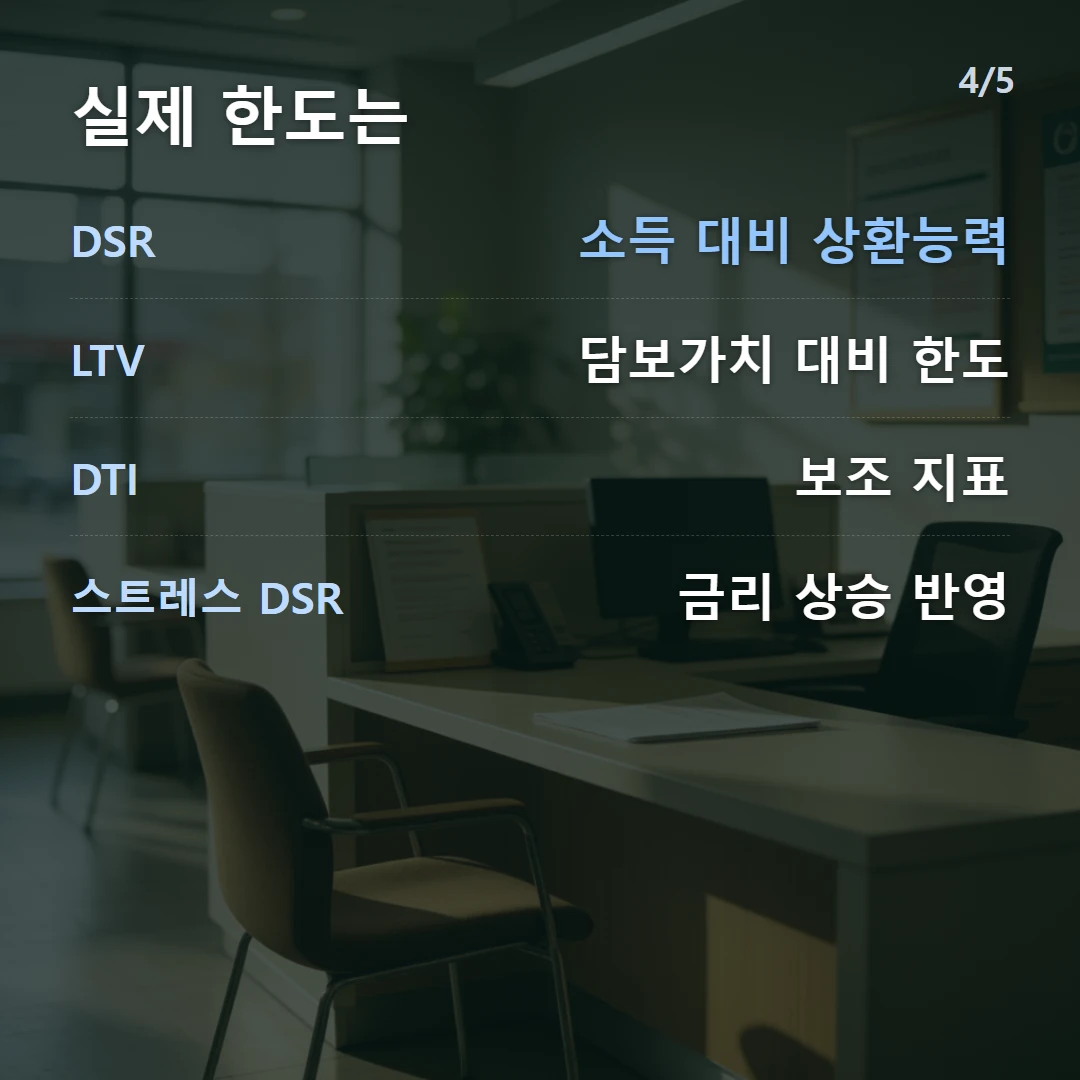
실제 한도는 무엇으로 정해지나요?
세 비율을 각각 계산해 가장 먼저 걸리는 것이 한도가 됩니다.
- 담보인정비율 — 주택가격 대비 한도(담보 쪽 천장)
- 총부채상환비율(DTI) — 주담대 원리금 + 기타 대출 이자
- 총부채원리금상환비율(DSR) — 모든 대출 원리금
- 여기에 한도 산정용 스트레스 가산이 더해져 DSR 쪽 천장이 더 낮아짐
- 세 비율의 수치와 산정 세부기준은 금융위 고시와 감독원장 세칙 소관 — 실행 시점에 확인
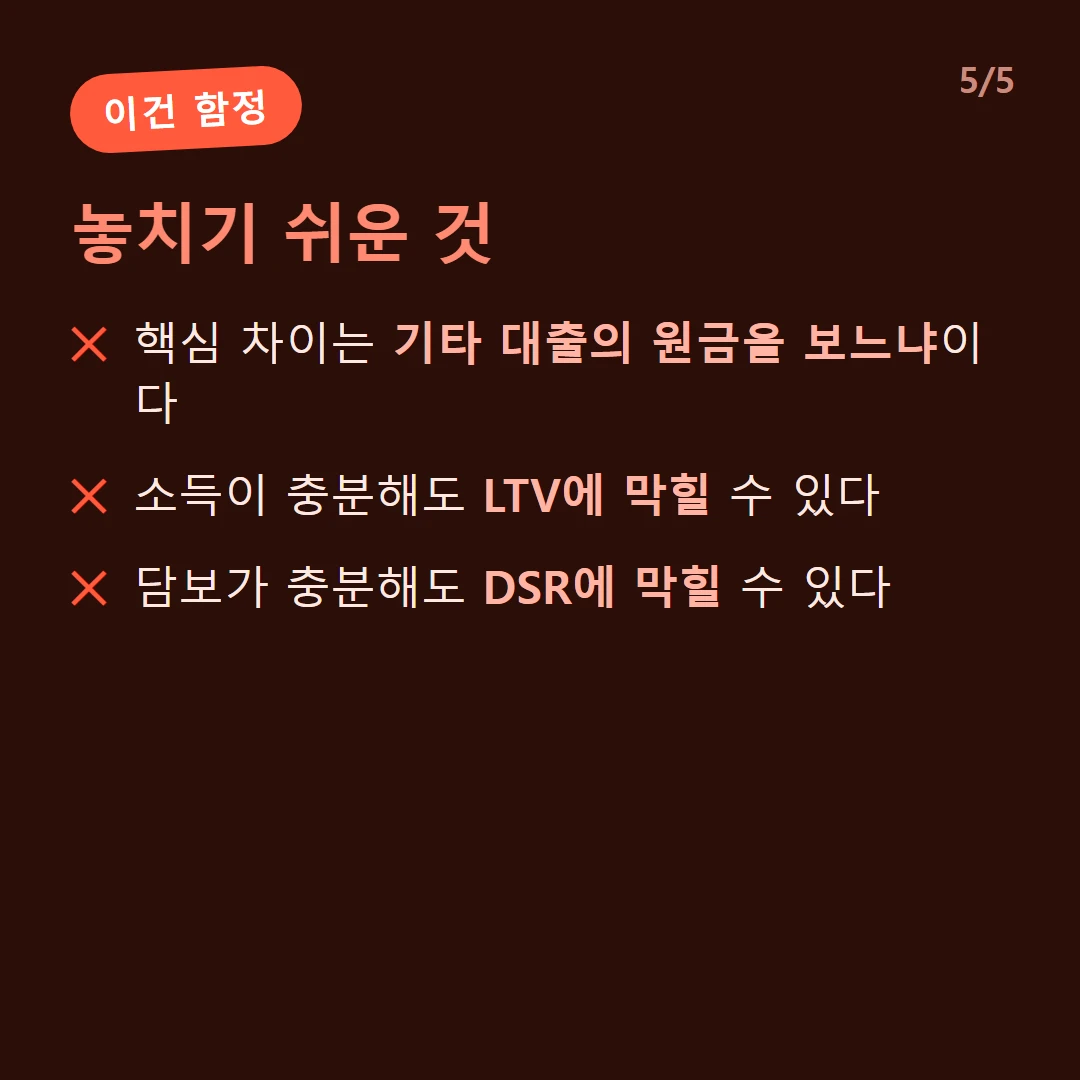
소득이 충분해도 담보가 작으면 1번에, 담보가 충분해도 소득이 적으면 3번에 막힙니다. 어느 쪽에 막혀 있는지에 따라 대책이 완전히 달라지므로, 두 한도가 교차하는 지점을 주담대 한도 — LTV·DSR에서 소득별로 계산해 두었습니다.
헷갈리기 쉬운 지점
- DTI가 낮으니 여유가 있다 → 기타 대출이 있으면 DSR이 훨씬 높습니다. 기준은 DSR입니다
- DTI는 없어진 규제다 → 조문에는 세 비율이 함께 있습니다. 먼저 걸리지 않을 뿐입니다
- 만기일시상환이니 원금은 안 센다 → DTI는 그렇지만 DSR은 원금을 산정만기로 나눠 넣습니다
- 두 지표가 항상 다르다 → 기타 대출이 없으면 두 값은 같습니다
- 신용대출 금리를 낮추면 DSR도 내려간다 → 이자 부분만 줄고 원금 분할분은 그대로라 효과가 작습니다
내 소득·대출로 DSR을 계산하려면 DSR 계산기를 이용하세요.
자주 묻는 질문
DSR과 DTI는 무엇이 다른가요?
기타 대출을 어떻게 세느냐가 유일한 차이입니다. DTI는 기타 대출의 이자만, DSR은 원금까지 나눠 넣은 원리금을 봅니다. 주택담보대출은 둘 다 원리금 전액을 반영하므로, 기타 대출이 없으면 두 지표의 값은 같아집니다.
DTI는 폐지된 규제 아닌가요?
규정상으로는 살아 있습니다. 은행업감독규정 제29조의2 제1항은 은행이 준수해야 할 비율로 담보인정비율, 총부채상환비율, 총부채원리금상환비율 셋을 나란히 열거합니다. 총부채상환비율이 DTI이고, 세 비율 모두 같은 별표에서 정해집니다.
숫자로는 얼마나 벌어지나요?
연소득 5,000만원에 주담대 연 원리금 1,500만원이 있는 사람이 신용대출 3,000만원(연 6%, 산정만기 5년)을 더 가지면 DTI는 33.6%, DSR은 43.9%입니다. 같은 사람, 같은 대출인데 10.3%p 차이가 납니다.
DSR이 40%에 걸리는 지점은 어디인가요?
위와 같은 조건에서 신용대출 원금이 약 2,155만원을 넘는 순간 DSR이 40%에 닿습니다. 그때 DTI는 32.6%에 불과합니다. DTI 기준으로 여유가 많아 보여도 DSR에서는 이미 한도인 상태가 흔합니다.
실제 한도는 무엇이 결정하나요?
세 비율을 각각 계산해 가장 먼저 걸리는 것이 한도가 됩니다. 담보가 충분해도 소득이 적으면 DSR에, 소득이 충분해도 담보가 작으면 담보인정비율에 막힙니다. 세 비율의 수치는 금융위원회 고시의 별표에 있어 실행 시점 기준으로 확인해야 합니다.
출처
본 내용은 일반 정보이며 금융 자문이 아닙니다. 실제 조건은 금융기관·전문가와 상담하세요. 정책·금리 변동으로 실제와 다를 수 있습니다.