취득세율과 다주택 중과 (주택 1~12%)

주택 취득세율은 6억 원 이하 1%, 9억 원 초과 3%이고, 69억 구간은 가격에 비례해 13%로 올라갑니다(지방세법 제11조 제1항 제8호). 조정대상지역 다주택자는 8% 또는 12%로 중과되며, 본세에 지방교육세와 농어촌특별세가 더해집니다.
← 밀어서 넘기기 →
결론부터 — 취득세율은 무엇으로 갈리나요?
두 개의 축이 전부입니다. 가격이 1~3%의 자리를 정하고, 세대 주택 수와 지역이 8%·12%로 올릴지를 정합니다. 여기에 부가세목 두 가지(지방교육세·농어촌특별세)가 따라붙어 실제 납부액이 됩니다.
| 무엇이 정하나 | 결과 | 근거 |
|---|---|---|
| 취득당시가액 | 1% / 슬라이딩 / 3% | 지방세법 제11조①8호 |
| 세대 주택 수 + 조정대상지역 여부 | 8% 또는 12% | 지방세법 제13조의2① |
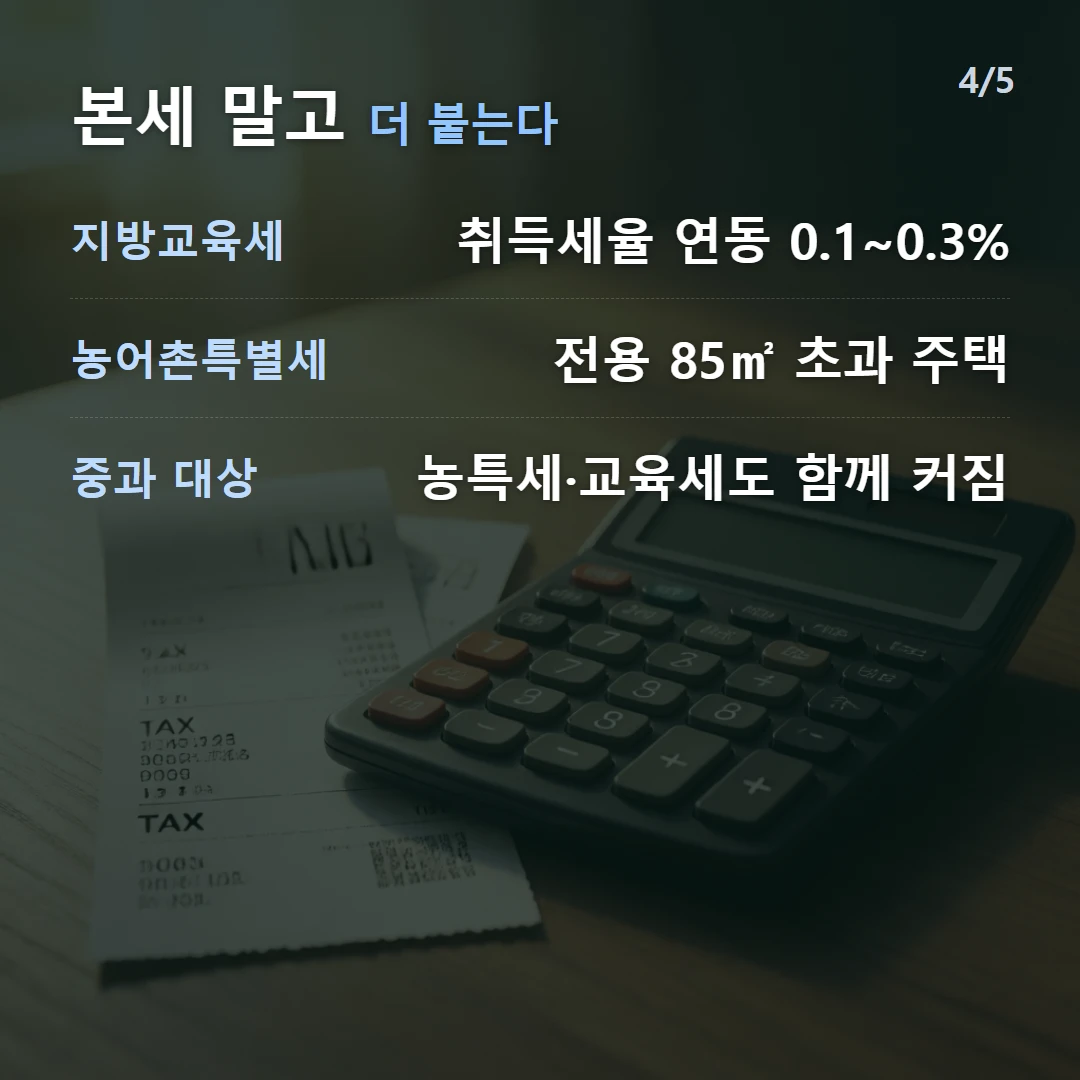
| 본세에 연동 | 지방교육세 | 지방세법 제151조①1호 |
| 전용면적 85㎡ 초과 여부 | 농어촌특별세 0.2% | 농특세법 제5조①6호·제4조11호 |
1주택 세율은 조문에 어떻게 적혀 있나요?
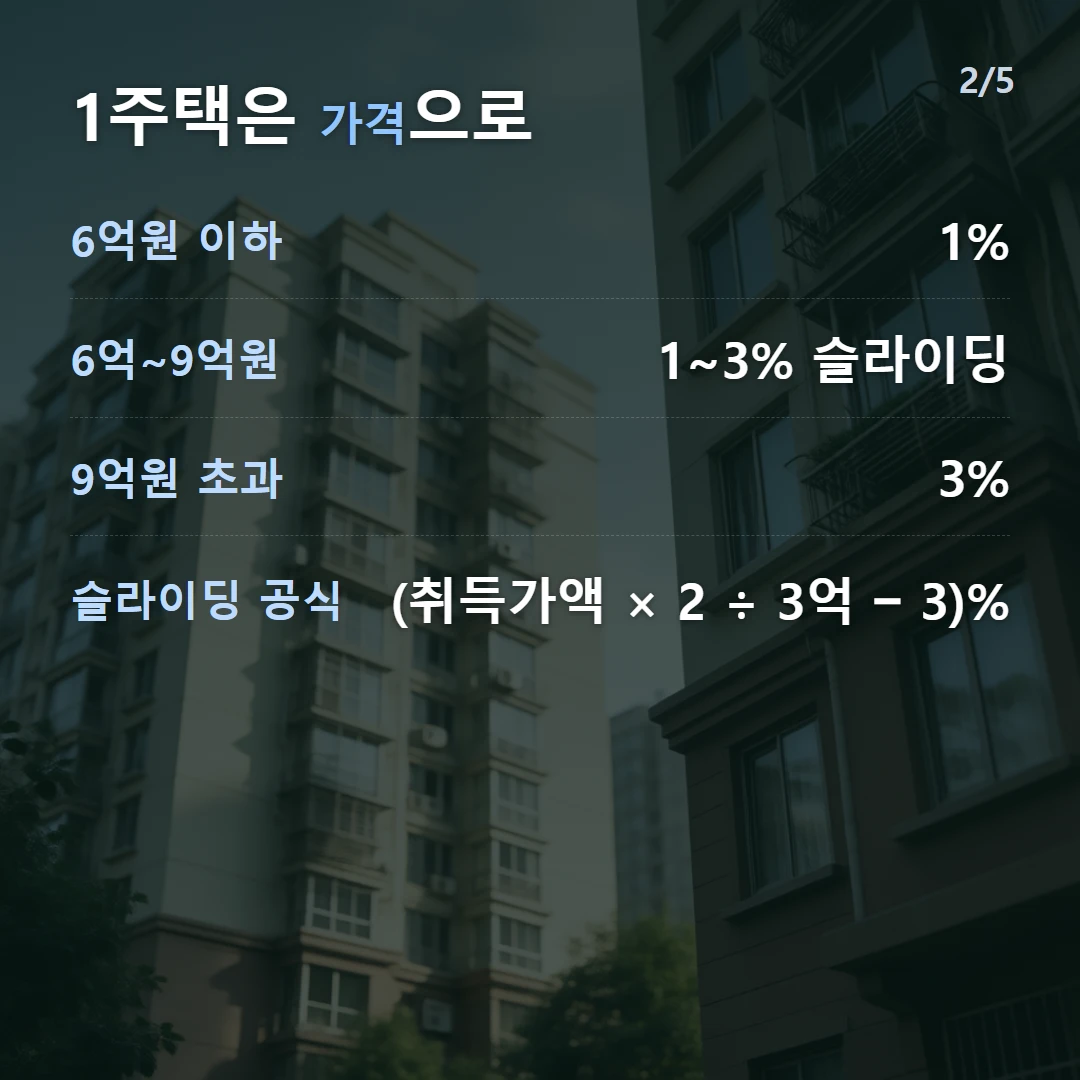
지방세법 제11조 제1항 제8호(2026년 7월 1일 시행)가 유상거래 주택의 세율을 세 갈래로 나눕니다. 조문은 퍼센트가 아니라 ‘1천분의’ 로 적습니다.
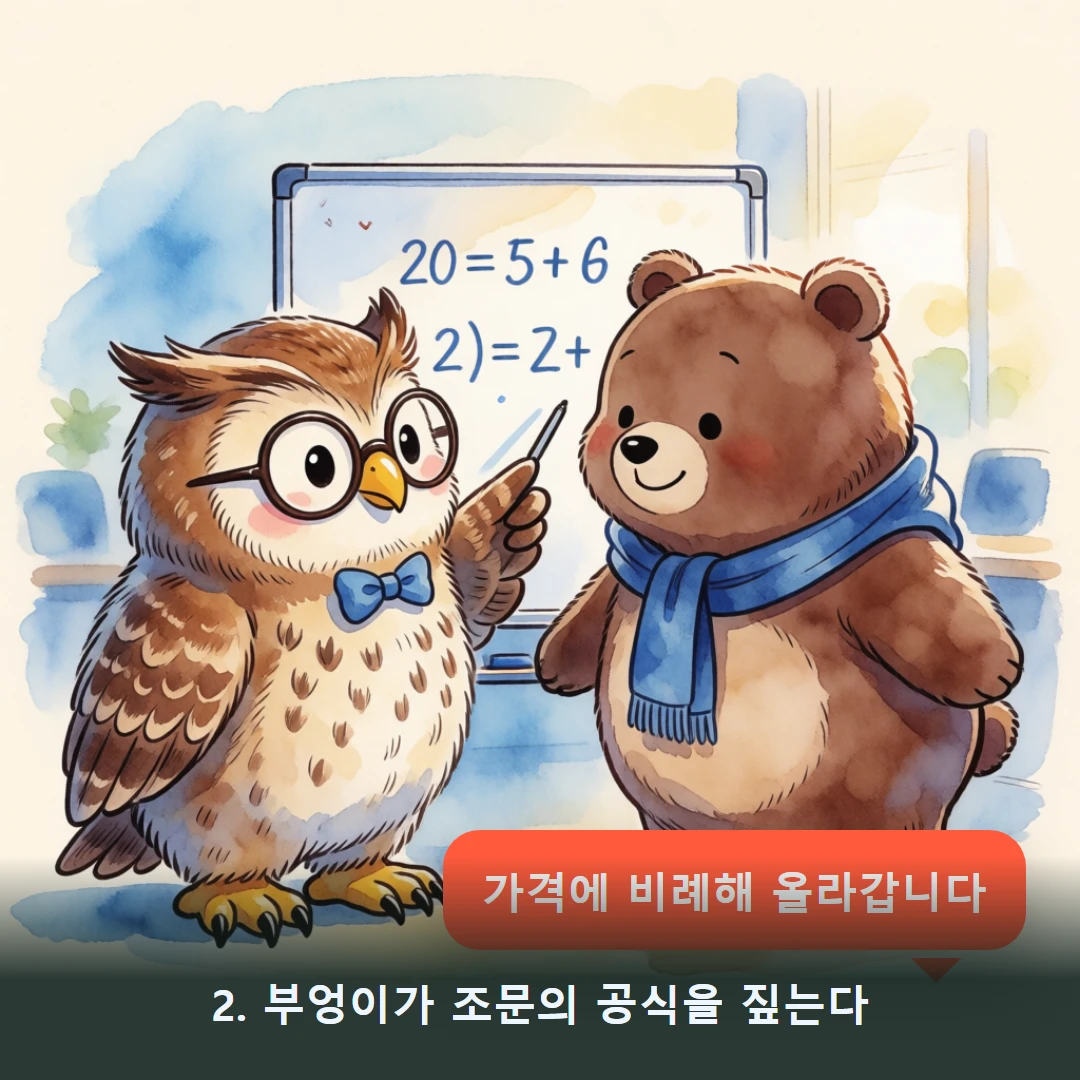
가. 취득당시가액이 6억원 이하인 주택: 1천분의 10 나. 취득당시가액이 6억원을 초과하고 9억원 이하인 주택: 다음 계산식에 따라 산출한 세율. 이 경우 소수점이하 다섯째자리에서 반올림하여 소수점 넷째자리까지 계산한다. — (해당 주택의 취득당시가액 × 2 ÷ 3억원 − 3) × 1/100 다. 취득당시가액이 9억원을 초과하는 주택: 1천분의 30
여기 들어가는 ‘취득당시가액’이 매매는 실거래가, 증여는 시가인정액으로 갈린다는 점은 취득세 과세표준에서 따로 다룹니다. 지분으로 취득한 주택은 같은 호 후단에 따라 취득 지분의 가액을 시가표준액 비율로 환산한 전체 주택 가액을 기준으로 구간을 판정하므로, 지분 금액만 보고 6억 이하라고 판단하면 틀립니다.
| 취득당시가액 | 조문 표기 | 퍼센트 |
|---|---|---|
| 6억원 이하 | 1천분의 10 | 1% |
| 6억원 초과 9억원 이하 | 계산식(슬라이딩) | 1.0000~3.0000% |
| 9억원 초과 | 1천분의 30 | 3% |
← 밀어서 넘기기 →
8%와 12%라는 숫자는 조문 어디에 있나요?
어디에도 없습니다. 이것이 중과 규정을 읽을 때 가장 자주 막히는 지점입니다. 지방세법 제13조의2 제1항은 세율을 직접 적지 않고 ‘제11조 제1항 제7호 나목의 세율을 표준세율로 하여 해당 세율에 중과기준세율의 100분의 200(또는 400)을 합한 세율’ 이라고만 씁니다.
두 값을 대입하면 숫자가 나옵니다. 제11조 제1항 제7호 나목(농지 외의 그 밖의 원인으로 인한 취득)은 1천분의 40 = 4% 이고, 제6조 제19호가 정한 중과기준세율은 1천분의 20 = 2% 입니다.
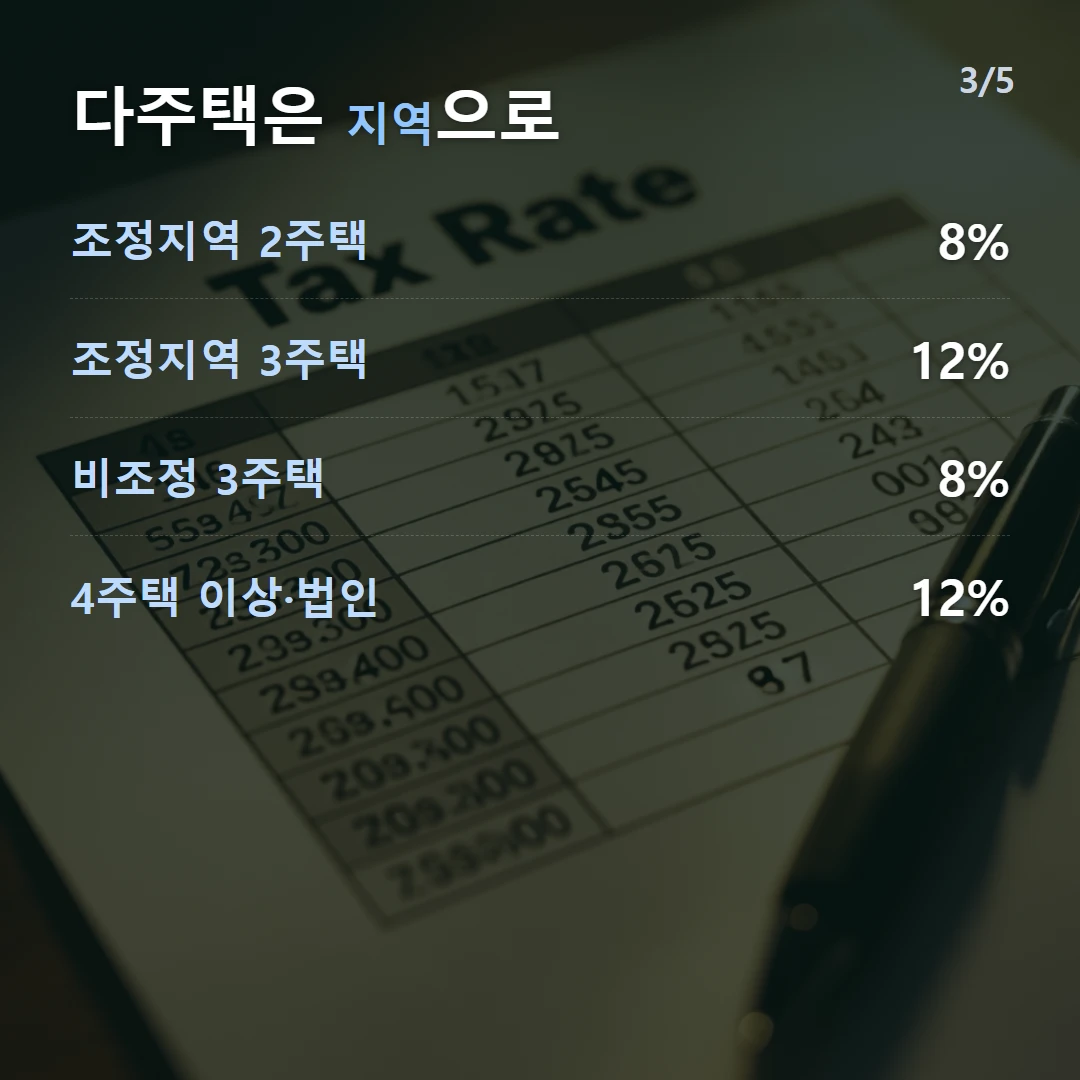
- 조정대상지역 2주택 또는 비조정지역 3주택 → 4% + (2% × 200%) = 4% + 4% = 8%
- 조정대상지역 3주택 이상, 비조정지역 4주택 이상, 그리고 법인 → 4% + (2% × 400%) = 4% + 8% = 12%
법인은 주택 수를 따지지 않고 첫 채부터 12%입니다(제13조의2①1호). 조정대상지역 안의 일정가액 이상 주택을 증여로 받는 경우에도 같은 구조로 12%가 적용되지만(제2항), 1세대 1주택자가 가진 주택을 배우자나 직계존비속이 무상취득하는 경우 등은 단서로 빠집니다.
| 세대 주택 수 | 조정대상지역 | 조정대상지역 외 |
|---|---|---|
| 1주택 | 1~3% | 1~3% |
| 2주택 | 8%(일시적 2주택 제외) | 1~3% |
| 3주택 | 12% | 8% |
| 4주택 이상 | 12% | 12% |
| 법인 | 12% | 12% |
여기서 세는 ‘주택 수’가 분양권·조합원입주권·주거용 오피스텔까지 포함한다는 점은 취득세 주택 수 판단 기준에 정리해 두었습니다.
숫자로 확인 — 실제 세액 다섯 가지
아래는 모두 유상거래(매매)로 취득한 경우입니다. 지방교육세는 제151조 제1항 제1호에 따라 주택 유상거래는 해당 세율에 100분의 50을 곱한 세율로 산출한 금액의 20%, 중과 대상은 같은 호 나목에 따라 4%에서 중과기준세율 2%를 뺀 2%로 산출한 금액의 20% 입니다. 농어촌특별세는 표준세율을 2%로 본 취득세액의 10%, 즉 취득가액의 0.2%이되 전용 85㎡ 이하는 비과세입니다.
| 사례 | 본세 | 지방교육세 | 농특세 | 총액 |
|---|---|---|---|---|
| 5억·84㎡·1주택 (1%) | 500만원 | 50만원 | 0원 | 550만원 |
| 7.5억·84㎡·1주택 (2%) | 1,500만원 | 150만원 | 0원 | 1,650만원 |
| 7.5억·110㎡·1주택 (2%) | 1,500만원 | 150만원 | 150만원 | 1,800만원 |
| 10억·84㎡·1주택 (3%) | 3,000만원 | 300만원 | 0원 | 3,300만원 |
| 5억·84㎡·조정지역 2주택 (8%) | 4,000만원 | 200만원 | 0원 | 4,200만원 |
두 번째 사례의 세율 계산을 풀면 이렇습니다.
- 세율 = (7.5억 × 2 ÷ 3억 − 3) × 1/100 = (5 − 3) ÷ 100 = 0.02 = 2%
- 본세 = 750,000,000 × 2% = 15,000,000원
- 지방교육세 = 750,000,000 × (2% × 50%) × 20% = 750,000,000 × 0.2% = 1,500,000원
- 85㎡ 이하이므로 농특세 0원 → 합계 16,500,000원
두 번째와 세 번째를 나란히 보세요. 값도 세율도 같은데 전용면적이 84㎡인지 110㎡인지로만 150만 원이 갈립니다. 첫 번째와 다섯 번째는 같은 5억 원인데 주택 수 하나 때문에 3,650만 원 차이가 납니다.
세율이 갈리는 경계는 정확히 어디인가요?
경계가 세 개 있는데, 성격이 전혀 다릅니다. 가격 경계는 완만하고, 면적과 주택 수 경계는 절벽입니다.
| 경계 | 넘기 직전 | 넘은 직후 | 차이 |
|---|---|---|---|
| 6억원 (5억 9,900만 → 6억 100만, 84㎡) | 본세 599만원 | 본세 약 607만원 | 약 8만원 |
| 9억원 (9억 → 9억 100만, 84㎡) | 본세 2,700만원 | 본세 2,703만원 | 약 3만원 |
| 전용 85㎡ (5억) | 농특세 0원 | 농특세 100만원 | 100만원 |
| 조정지역 1주택 → 2주택 (5억) | 총 550만원 | 총 4,200만원 | 3,650만원 |
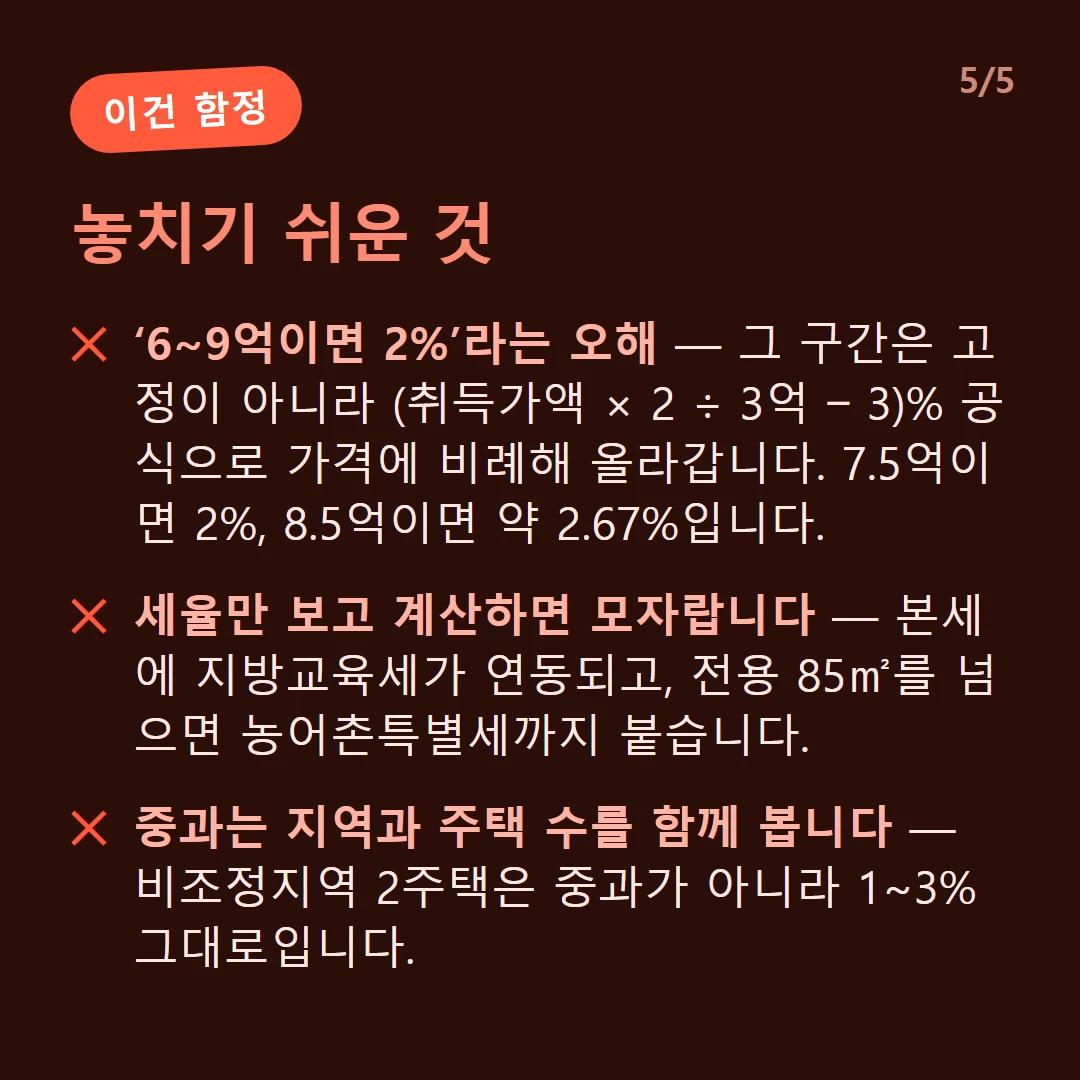
6억 원 경계에서 세액이 크게 튀지 않는 이유는 슬라이딩 공식이 1%에서 이어 붙기 때문입니다. 6억 100만 원의 세율은 (6.01억 × 2 ÷ 3억 − 3) ÷ 100 = 0.0100666…이고, 조문이 정한 대로 소수점 다섯째 자리에서 반올림하면 0.0101(1.01%) 이 됩니다. 반올림 때문에 아주 작은 계단이 생길 뿐입니다. “6억을 넘기면 세금이 확 뛴다”는 말은 취득세에는 맞지 않습니다. 진짜 절벽은 주택 수에 있습니다.
놓치기 쉬운 예외
- 내 땅에 내가 집을 짓고 나서 그 땅을 사는 경우 — 제11조 제4항은 주택을 신축·증축한 뒤 그 주거용 건축물의 소유자(배우자·직계존비속 포함)가 부속토지를 취득하면 제8호를 적용하지 않는다고 못 박습니다. 주택 세율 1~3%가 아니라 제7호 나목 4%가 붙습니다.
- 신축 건물 자체는 주택 세율이 아닙니다 — 원시취득은 제11조 제1항 제3호의 1천분의 28(2.8%) 입니다. 분양받아 잔금을 치르고 등기하는 것은 승계취득이라 주택 세율이지만, 직접 지어 올린 건물은 다릅니다.
- 상속으로 받은 집 — 제1호 나목에 따라 농지 외 부동산은 1천분의 28(2.8%) 이고, 주택 유상거래의 1~3%와 무관합니다.
- 조례로 세율이 조정될 수 있습니다 — 제14조는 지방자치단체의 장이 조례로 제11조·제12조 세율의 100분의 50 범위에서 가감할 수 있게 합니다. 전국이 항상 같은 숫자인 것은 아닙니다.
- 일시적 2주택은 중과 대상이 아닙니다 — 제13조의2 제1항 제2호 괄호가 대통령령으로 정하는 일시적 2주택을 명시적으로 빼고 있습니다.
- 조정대상지역 지정 전에 계약했다면 — 제13조의2 제4항은 지정고시일 이전에 매매계약(분양계약 포함)을 체결하고 계약금 지급 사실이 증빙으로 확인되면 지정 전에 취득한 것으로 본다고 정합니다.
신고할 때 챙길 것
- 취득당시가액을 확정한다 — 지분 취득이면 전체 주택 가액으로 환산했는지 확인
- 취득일 현재 세대 전체의 주택·분양권·입주권·주거용 오피스텔을 센다
- 물건 소재지가 조정대상지역인지, 계약일이 지정고시일 이전인지 확인
- 전용면적이 85㎡를 넘는지 확인 — 농특세 0.2%가 여기서 갈린다
- 생애최초 감면 요건에 해당하면 신고 때 함께 신청 (감면 적용 시 제13조의2 중과세율을 적용하지 않음)
- 취득일부터 60일 이내에 신고·납부 — 등기 신청서를 접수하는 날까지가 실질 마감
가격·주택수로 취득세를 바로 계산하려면 취득세 계산기를 이용하세요.
자주 묻는 질문
주택 취득세율은 몇 %인가요?
지방세법 제11조 제1항 제8호에 따라 취득당시가액 6억 원 이하 1천분의 10(1%), 9억 원 초과 1천분의 30(3%)입니다. 6억~9억 구간은 고정 세율이 아니라 (취득당시가액 × 2 ÷ 3억 − 3) × 1/100 공식으로 계산합니다.
집이 두 채면 취득세가 얼마나 높아지나요?
조정대상지역 2주택 또는 비조정지역 3주택은 8%, 조정대상지역 3주택 이상·비조정지역 4주택 이상·법인은 12%입니다(지방세법 제13조의2 제1항). 8%와 12%는 조문에 직접 적힌 숫자가 아니라 표준세율 4%에 중과기준세율 2%의 200%·400%를 더해 나온 값입니다.
7억 5천만 원 주택의 취득세율은요?
(7.5억 × 2 ÷ 3억 − 3) × 1/100 = 0.02, 즉 2%입니다. 본세는 1,500만 원이고 여기에 지방교육세 150만 원이 더해집니다.
6억 원을 1원이라도 넘으면 세율이 갑자기 뛰나요?
아닙니다. 6억~9억 구간은 가격에 비례해 이어지는 슬라이딩 공식이라 경계에서 세액이 급격히 튀지 않습니다. 취득세에서 절벽이 생기는 곳은 가격이 아니라 세대 주택 수(1%에서 8%로)입니다.
전용면적이 왜 취득세에 영향을 주나요?
농어촌특별세법 제4조 제11호와 같은 법 시행령 제4조 제5항이 국민주택규모(전용 85㎡) 이하 주택의 취득세에 대해 농어촌특별세를 비과세하기 때문입니다. 85㎡를 넘으면 취득가액의 0.2%가 농특세로 더 붙습니다.
집을 지은 뒤 그 땅을 따로 사면 주택 세율을 쓰나요?
아닙니다. 지방세법 제11조 제4항은 주택을 신축·증축한 뒤 그 건축물 소유자(배우자·직계존비속 포함)가 부속토지를 취득하는 경우 제1항 제8호를 적용하지 않는다고 정합니다. 즉 1~3%가 아니라 농지 외 유상취득 세율 4%가 적용됩니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.