상속세 사전증여 합산 (10년·5년 규정)

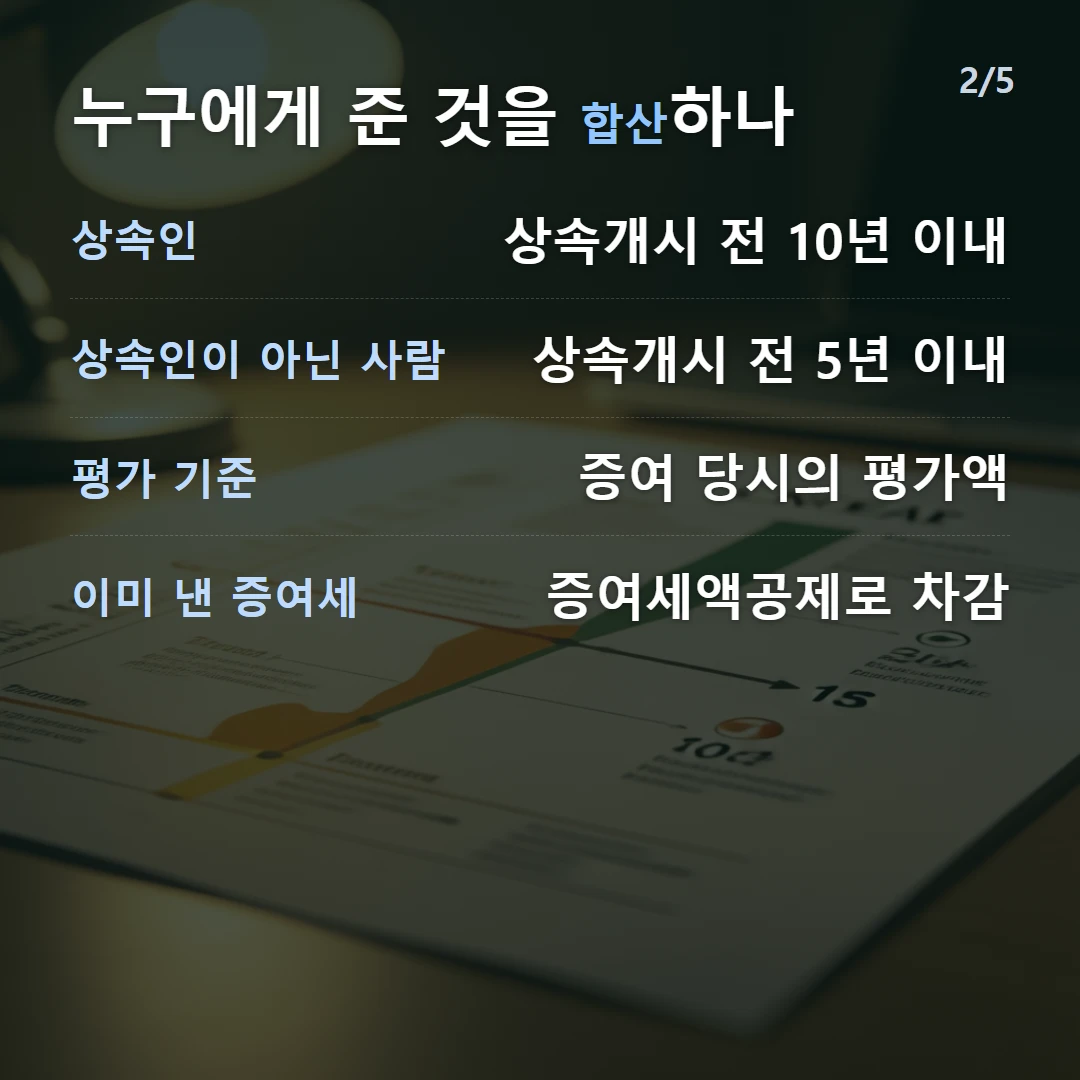
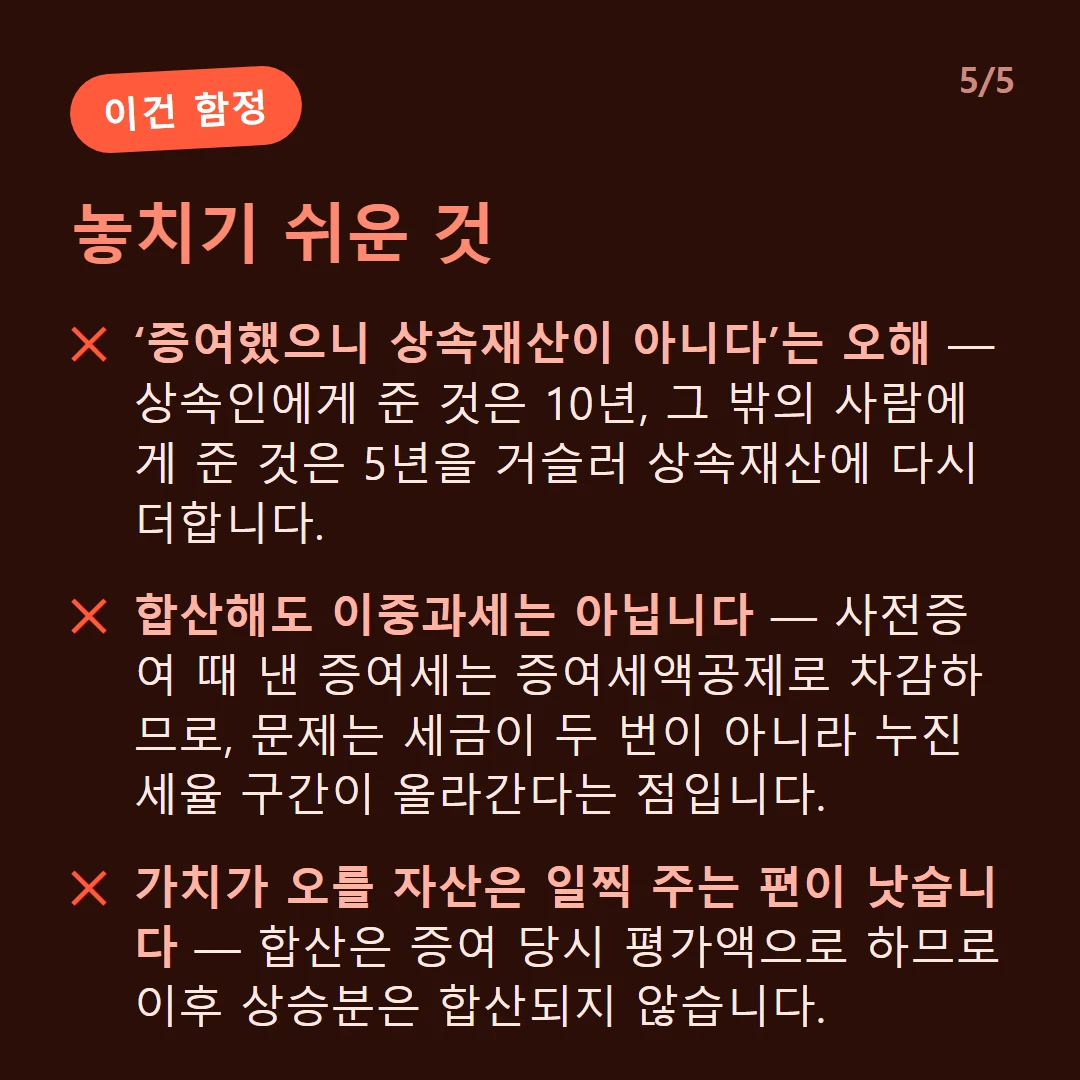
상속세는 상속재산에 일정 기간의 사전증여를 합산해 계산합니다(상속세 및 증여세법 제13조). 상속인에게 한 증여는 상속개시 전 10년, 상속인이 아닌 사람에게 한 증여는 5년 이내 것을 합산하며, 이미 낸 증여세는 공제해 이중과세를 막습니다.
← 밀어서 넘기기 →
결론부터 — 합산되면 정확히 무엇이 나빠지나요?
세금을 두 번 내는 것이 아닙니다. 나빠지는 것은 두 가지입니다. 첫째, 누진세율 구간이 올라갑니다. 둘째, 그리고 이쪽이 덜 알려져 있는데, 상속공제를 쓸 수 있는 총액 자체가 줄어듭니다(제24조). 아래는 2026년 1월 2일 시행 조문 기준입니다.
| 무엇이 정하나 | 결과 | 근거 조문 |
|---|---|---|
| 상속인에게 준 증여인가 | 10년 소급 합산 | 제13조①1호 |
| 상속인이 아닌 사람에게 준 증여인가 | 5년 소급 합산 | 제13조①2호 |
| 언제의 가액으로 더하나 | 증여일 현재 시가 | 제60조④ |
| 이미 낸 증여세는 | 증여 당시 산출세액을 상속세에서 공제 | 제28조① |
| 사전증여가 크면 | 상속공제 총액이 그만큼 깎임 | 제24조3호 |
조문에는 어떻게 적혀 있나요?
제13조 제1항 — 상속세 과세가액은 상속재산의 가액에서 제14조에 따른 것을 뺀 후 다음 각 호의 재산가액을 가산한 금액으로 한다. 1. 상속개시일 전 10년 이내에 피상속인이 상속인에게 증여한 재산가액 2. 상속개시일 전 5년 이내에 피상속인이 상속인이 아닌 자에게 증여한 재산가액
제24조 — 제18조, 제18조의2, 제18조의3, 제19조부터 제23조까지 및 제23조의2에 따라 공제할 금액은 제13조에 따른 상속세 과세가액에서 다음 각 호의 어느 하나에 해당하는 가액을 뺀 금액을 한도로 한다. … 3. 제13조에 따라 상속세 과세가액에 가산한 증여재산가액(제53조, 제53조의2 또는 제54조에 따라 공제받은 금액이 있으면 그 증여재산가액에서 그 공제받은 금액을 뺀 가액을 말한다)
제24조 제3호는 상속세 과세가액이 5억원을 초과할 때만 적용됩니다. 그리고 여기서 빼는 것은 증여재산가액에서 증여재산공제를 뺀 금액입니다. 성년 자녀에게 7억을 증여했다면 7억이 아니라 6억 5,000만원이 공제 한도에서 깎입니다.
← 밀어서 넘기기 →
계산은 어떤 순서로 하나요?
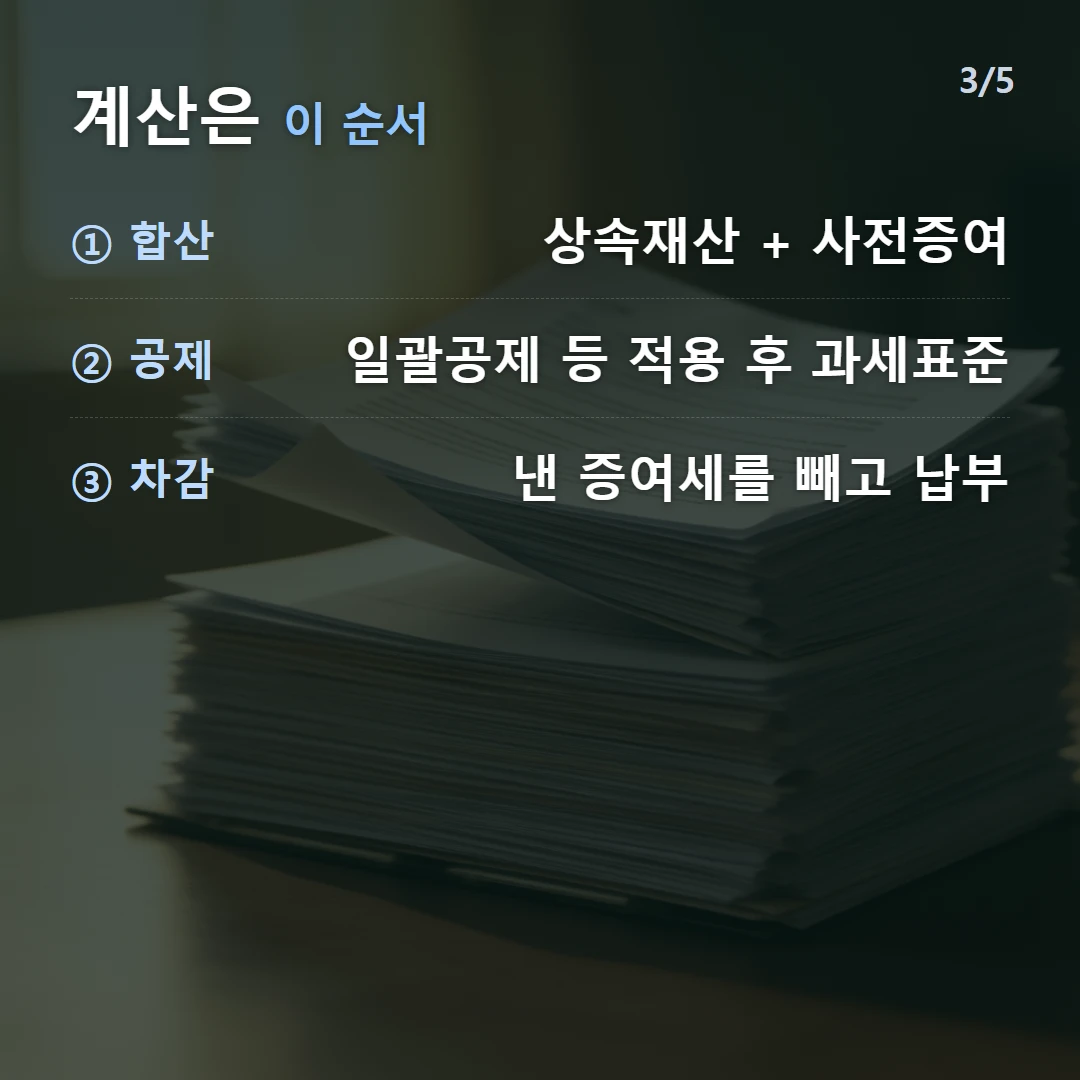
- 상속재산 가액에서 채무·공과금·장례비(제14조)를 뺀다
- 상속개시 전 10년(상속인) 또는 5년(상속인 외) 이내 사전증여를 증여일 시가로 가산해 과세가액을 만든다
- 제24조로 상속공제 총한도를 먼저 구한다 = 과세가액 − (사전증여재산가액 − 증여재산공제액)
- 일괄공제·배우자공제 등을 더한 금액과 그 한도 중 작은 쪽을 공제한다
- 과세표준에 제26조 세율을 적용해 상속세산출세액을 낸다
- 증여 당시의 증여세산출세액을 제28조로 공제한다(한도 있음)
- 남은 금액의 3%를 신고세액공제로 뺀다(제69조①)
6번의 한도는 제28조 제2항입니다. 상속세산출세액 × (가산한 증여재산의 과세표준 ÷ 상속재산의 과세표준)을 넘지 못합니다. 그리고 공제되는 것은 실제 납부액이 아니라 신고세액공제를 적용하기 전의 증여세산출세액입니다.
숫자로 확인 — 총 10억을 물려주는 다섯 가지 길
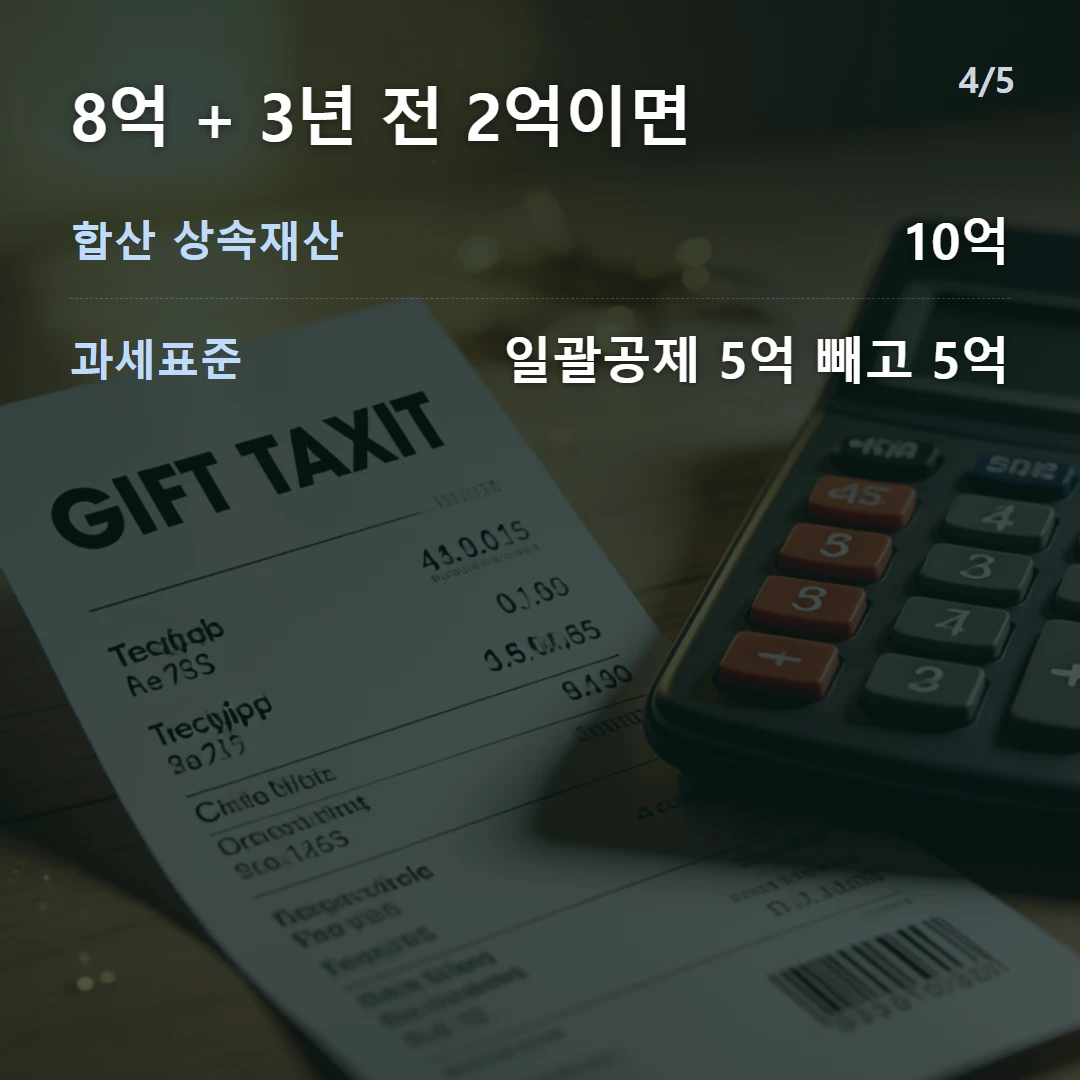
상속인은 성년 자녀 1명(배우자 없음), 상속재산과 사전증여를 합쳐 항상 10억원, 일괄공제 5억원, 다른 공제·채무는 없다고 가정합니다. 총 세부담은 증여세와 상속세를 모두 신고세액공제 3% 적용 후로 더한 값입니다.
| 사례 | 사전증여 | 상속세 과세가액 | 실제 상속공제 | 과세표준 | 총 세부담 |
|---|---|---|---|---|---|
| A | 없음 | 10억원 | 5억원 | 5억원 | 8,730만원 |
| B | 3년 전 자녀 2억 | 10억원 | 5억원 | 5억원 | 8,730만원 |
| C | 11년 전 자녀 2억 | 8억원 | 5억원 | 3억원 | 6,790만원 |
| D | 5년 전 자녀 7억 | 10억원 | 3억 5,000만원 | 6억 5,000만원 | 1억 3,095만원 |
| E | 6년 전 며느리 2억 | 8억원 | 5억원 | 3억원 | 7,566만원 |
B가 A와 1원도 다르지 않다는 점이 이 제도의 핵심입니다. 증여세 2,000만원(산출)을 먼저 내고 상속세에서 그만큼 공제받으므로, 10년 안의 증여는 시점을 옮긴 것일 뿐 총액이 같습니다. “합산은 이중과세”라는 말도, “미리 주면 무조건 절세”라는 말도 둘 다 틀립니다.
C는 합산 기간을 넘겨 과세가액 자체가 8억으로 내려간 경우입니다. 과세표준이 5억에서 3억으로 떨어져 1,940만원을 덜 냅니다. 10년이라는 숫자가 가져오는 실제 차이가 이만큼입니다.
왜 D는 오히려 더 많이 낼까요?
제24조 때문입니다. D를 단계별로 풀면 이렇습니다.
- 증여세: 7억 − 증여재산공제 5,000만 = 과세표준 6억 5,000만 → 산출세액 6.5억 × 30% − 6,000만 = 1억 3,500만원
- 상속세 과세가액 = 상속재산 3억 + 사전증여 7억 = 10억원
- 공제 한도(제24조) = 10억 − (7억 − 5,000만) = 3억 5,000만원
- 일괄공제 5억을 다 쓰지 못하고 3억 5,000만원만 공제 → 과세표준 6억 5,000만원
- 상속세산출세액 = 6.5억 × 30% − 6,000만 = 1억 3,500만원
- 증여세액공제 1억 3,500만원을 빼면 납부할 상속세는 0원
- 총 세부담 = 증여세 1억 3,095만원(신고세액공제 후) + 상속세 0원
A보다 4,365만원을 더 냈습니다. 상속세는 0원으로 찍히지만 실제로는 더 많이 낸 것입니다. 사전증여가 커질수록 상속공제 여력이 깎인다는 사실을 모르면, 신고서만 보고 “절세에 성공했다”고 착각하기 쉬운 자리입니다. 공제 한도 구조는 상속공제 — 일괄·배우자에서 함께 보세요.
상속인이 아닌 사람에게 주면 5년이 기준입니다
E는 며느리에게 6년 전 2억을 증여한 경우입니다. 며느리는 상속인이 아니므로 5년 기준이 적용되고, 6년이 지났으니 합산 대상에서 빠집니다. 증여세는 기타 친족 공제 1,000만원을 적용해 과세표준 1억 9,000만원, 산출세액 2,800만원, 신고세액공제 후 2,716만원입니다. 상속세는 과세표준 3억원에 4,850만원이라 총 7,566만원이 됩니다.
같은 증여를 4년 전에 했다면 합산되어 과세가액이 10억이 되고, 증여세액공제까지 반영한 총 세부담이 정확히 8,730만원으로 A·B와 같아집니다. 상속인이 아닌 사람에게는 5년이라는 짧은 시계가 적용된다는 점이, 손자나 며느리를 끼운 분산 증여가 실제로 쓰이는 이유입니다. 다만 그 사람이 유증이나 사인증여로 재산을 받아 수유자가 되면 상속인과 같은 10년 기준이 적용됩니다.
증여일 시가로 더한다는 말의 의미
제60조 제4항은 가산하는 증여재산의 가액을 증여일 현재의 시가로 하도록 정합니다. 상속개시일 시가가 아닙니다. 공시가격 4억일 때 증여한 아파트가 상속 시점에 7억이 되었다면, 상속세 과세가액에 더해지는 금액은 여전히 4억입니다. 상승분 3억은 상속세 밖으로 빠져나간 셈입니다.
이 규칙 때문에 사전증여의 실익은 “얼마를 주느냐”보다 “무엇을, 언제 주느냐”에서 나옵니다. 가치가 오를 자산일수록 일찍, 그리고 합산 기간 밖으로 밀어낼 수 있을 만큼 일찍 옮기는 것이 유리합니다. 반대로 현금처럼 가치가 고정된 자산은 10년을 넘기지 않으면 앞의 B 사례처럼 아무 차이가 없습니다.
신고할 때 챙길 것
- 피상속인의 계좌·등기 이력으로 상속개시일 전 10년치 증여 내역을 먼저 모은다
- 받은 사람이 상속인인지 아닌지로 10년과 5년을 갈라 적용한다
- 각 증여의 증여일 시가와 당시 적용한 증여재산공제액을 함께 기록한다
- 제24조 공제 한도를 계산해, 일괄공제 5억을 전부 쓸 수 있는지 먼저 확인한다
- 증여 당시의 증여세산출세액(신고세액공제 전 금액)을 증빙과 함께 준비한다
- 증여세 신고를 하지 않은 과거 증여가 있으면, 상속세 조사 과정에서 드러났을 때의 가산세까지 계산에 넣는다
사전증여를 반영한 상속세를 가늠하려면 상속세 계산기를 이용하세요.
자주 묻는 질문
생전에 미리 증여하면 상속세를 줄일 수 있나요?
상속세 및 증여세법 제13조 제1항은 상속개시일 전 10년 이내에 상속인에게, 5년 이내에 상속인이 아닌 자에게 증여한 재산을 상속세 과세가액에 가산하도록 정합니다. 그 기간 안의 증여는 세액이 줄지 않고, 기간을 넘긴 증여만 합산에서 빠집니다.
이미 낸 증여세는 어떻게 되나요?
제28조 제1항에 따라 증여 당시의 증여세산출세액을 상속세산출세액에서 뺍니다. 여기서 빼는 금액은 실제로 납부한 금액이 아니라 신고세액공제를 적용하기 전의 산출세액입니다. 다만 상속세 과세가액이 5억원 이하이면 이 공제를 적용하지 않습니다.
합산되는 사전증여 가액은 언제 기준인가요?
제60조 제4항은 상속재산 가액에 가산하는 증여재산의 가액을 증여일 현재의 시가로 하도록 정합니다. 상속개시일의 시가가 아닙니다. 그래서 증여 후에 오른 가치는 상속세 과세가액에 들어오지 않습니다.
사전증여가 있으면 상속공제도 줄어드나요?
줄어듭니다. 제24조는 상속공제 총액을 상속세 과세가액에서 사전증여재산가액(증여재산공제받은 금액은 차감)을 뺀 금액으로 제한합니다. 과세가액이 5억원을 넘는 경우에만 적용되며, 사전증여가 클수록 일괄공제 5억을 다 쓰지 못하게 됩니다.
합산에서 아예 빠지는 증여도 있나요?
있습니다. 제13조 제3항은 제46조 비과세 증여재산, 제48조 제1항의 공익법인 출연재산, 제52조와 제52조의2 제1항의 재산, 그리고 제47조 제1항의 합산배제증여재산을 가산 대상에서 제외합니다.
상속인이 아닌 사람에게 준 것은 언제까지 합산되나요?
상속개시일 전 5년 이내입니다(제13조 제1항 제2호). 며느리·사위·손자처럼 상속인이 아닌 사람에게 준 재산은 5년만 지나면 상속재산에 다시 더해지지 않습니다. 다만 그 사람이 유증 등으로 수유자가 되면 상속인과 같은 10년이 적용됩니다.
출처
본 내용은 일반 정보 제공 목적의 참고 자료이며 법적·세무 자문이 아닙니다. 개별 사안은 세무사·전문가 상담을 권장합니다. 법령 개정으로 실제와 다를 수 있습니다.